Fonte: NBC ITP 01 (CFC), de 13/11/2025, publicada no DOU de 28/11/2025, Seção 1, p. 419.
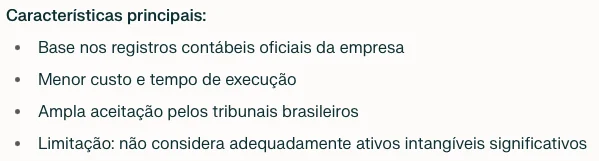
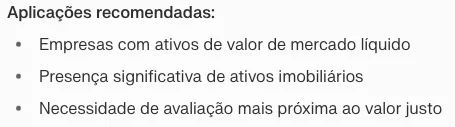
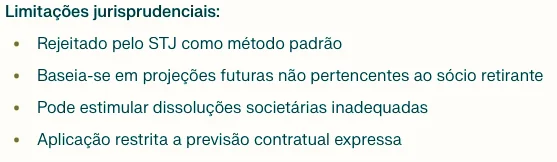
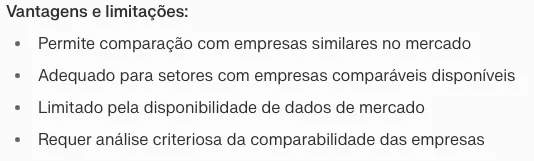
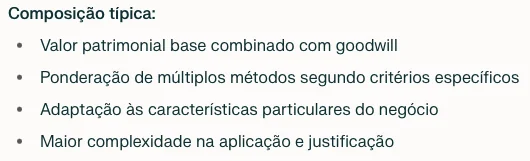
Item 8 (texto literal): São aplicáveis aos processos de apuração de haveres, além do previsto nos atos constitutivos, em outros instrumentos de relações jurídicas estabelecidas e nas decisões proferidas em processos judiciais, extrajudiciais ou procedimentos arbitrais, conforme o caso, os seguintes métodos: a) Valor Patrimonial Contábil (VPC): é o valor resultante da comparação entre ativos e passivos escriturados, em Balanço Patrimonial, levantado na data da resolução, aceitos pelos sócios e acionistas como valores de saída. b) Balanço de Determinação (BD): para fins desta Norma, considera-se o Balanço de Determinação o método de apuração de todos os bens e direitos do ativo, tangíveis e intangíveis, e de todo o passivo, a preço de saída. Este método é aplicável, preferencialmente, em situações de dissenso entre sócios, acionistas ou interessados. c) Fluxo de Caixa Descontado (FCD): apuração com base na projeção do valor presente dos fluxos de caixa futuros da sociedade, ajustado por uma taxa de desconto apropriada. Este método é aplicável em situações com disponibilidade de dados financeiros e contábeis, com destaque para sociedades com ativos intangíveis significativos ou potencial de crescimento elevado. d) Múltiplos de Mercado (MM): apuração comparada com outras empresas do mesmo setor de negócios, utilizando-se um conjunto de múltiplos financeiros adequados ao contexto da sociedade avalianda. Esse método é aplicável quando há padrões de apuração, e dados que permitam comparação.
Item 3 (texto literal): Esta Interpretação deve ser adotada por todos os profissionais e empresas contábeis, independentemente da forma processual na qual se insere a apuração de haveres, observadas as exigências da legislação e de outras normas aplicáveis, se houver.
Item 10 (texto literal): O perito contábil nomeado ou contratado deverá seguir o método estabelecido em instrumento contratual, decisão judicial ou deliberação específica. Na ausência de definição expressa, deverá adotar o balanço de determinação como método na apuração dos haveres. Caso não seja possível aplicar o método indicado no item 9, o perito contábil deverá justificar e fundamentar a escolha do método adotado, considerando as características do objeto, em conformidade com as diretrizes estabelecidas na NBC TP 01.
Jurisprudência (pesquisa em 16/11/2026):
STJ, REsp 1.877.331/SP, 3ª Turma, rel. p/ acórdão Min. Ricardo Villas Bôas Cueva, j. 13/04/2021, DJe 14/05/2021, por maioria. Inteiro teor: https://processo.stj.jus.br/SCON/GetInteiroTeorDoAcordao?num_registro=201902262895&dt_publicacao=14/05/2021 Ementa, item 4: “O legislador, ao eleger o balanço de determinação como forma adequada para a apuração de haveres, excluiu a possibilidade de aplicação conjunta da metodologia do fluxo de caixa descontado.”
STJ, REsp 1.904.252/RS, 4ª Turma, rel. Min. Maria Isabel Gallotti, j. 22/08/2023, DJe 01/09/2023, unânime. Inteiro teor: https://processo.stj.jus.br/SCON/GetInteiroTeorDoAcordao?num_registro=202002910230&dt_publicacao=01/09/2023 No caso havia cláusula contratual (balanço geral), e a prevalência do contrato integra a razão de decidir.
STJ, AREsp 2.640.057/PR, 3ª Turma, rel. Min. Moura Ribeiro, j. 13/10/2025, DJEN 17/10/2025, unânime. Inteiro teor: https://processo.stj.jus.br/SCON/GetInteiroTeorDoAcordao?num_registro=202401510549&dt_publicacao=17/10/2025 Primeira ementa (recurso do sócio retirante), item 4: “Salvo disposição contratual em contrário (CC, art. 1.031), a metodologia do fluxo de caixa descontado, que inclui expectativas futuras, não é adequada para apuração de haveres, pois introduz elementos arbitrários e permite enriquecimento indevido do sócio retirante, em detrimento dos sócios remanescentes.”
STJ, AgInt no AgInt no AREsp 2.903.904/DF, 4ª Turma, rel. Min. Maria Isabel Gallotti, j. 08/06/2026, DJEN 11/06/2026, unânime. Inteiro teor: https://processo.stj.jus.br/SCON/GetInteiroTeorDoAcordao?num_registro=202501229330&dt_publicacao=11/06/2026 Ementa, item 1: “A apuração de haveres em dissolução parcial de sociedade deve seguir o critério patrimonial, conforme os arts. 1.031 do Código Civil e 606 do Código de Processo Civil, excluindo-se expectativas futuras e projeções econômicas, para refletir o valor patrimonial real na data da resolução.”
Histórico: em 2015 a 3ª Turma admitiu o FCD em conjunto com o balanço de determinação (STJ, REsp 1.335.619/SP, 3ª Turma, rel. Min. Nancy Andrighi, acórdão lavrado pelo Min. João Otávio de Noronha, j. 03/03/2015, DJe 27/03/2015, por maioria); a orientação mudou em 2021.
A ressalva da disposição contratual aparece em casos sem cláusula de FCD: não foi localizado acórdão do STJ aplicando cláusula expressa de fluxo de caixa descontado.
São acórdãos de Turma, sem súmula do STJ nem tema repetitivo localizado. Nenhum dos julgados lidos cita a NBC ITP 01: a ligação com os itens da norma é leitura didática.