Pular para o conteúdo
Curso Apuração de Haveres · Tip 08 Slide 174 · Tip 08

Balanço Especial x Balanço de Determinação

Os slides 174 a 209 do curso, na ordem da apresentação: 5 blocos de slides e 35 slides de conteúdo depois do divisor.

  • Sabedoria para ler a norma e a lei
  • Segurança para conduzir a perícia
  • Inovação para apurar os haveres

O símbolo do pilar abre cada capítulo e o acompanha na barra de capítulos: a coluna marca os conceitos, a lei e a jurisprudência, e também a lista dos nove Tips, a apresentação do curso e o capítulo Continuar o curso, no fim de cada Tip; o escudo com a pedra angular marca o perito, o método e o controle; e o compasso marca a norma nova, os balanços, os números e o laudo.

Prof. Carlos Chelfo, autor do curso
Antes: Tip 07

Resolução x Dissolução

Slides 160 a 173, na ordem da apresentação.

Curso

Início do curso

Os nove Tips, a apresentação do curso e a NBC ITP 01.

Depois: Tip 09

Data-Base

Slides 210 a 246, na ordem da apresentação.

Tip: 08 de 9Slides: 174 a 209Slides sobre a NBC ITP 01: 5
Como ler

Cada capítulo reúne os slides seguidos que têm o mesmo título no deck, na ordem e com a numeração da apresentação; o número do slide abre cada cartão.

Quando o slide tem anotações do apresentador, elas abrem em Fontes e anotações do slide, com as fontes e os links. No fim da página, Continuar o curso leva ao Tip anterior, ao início do curso, ao Tip seguinte e à lista dos nove Tips.

Capítulo 1 de 6 Inovação

1. Balanço Patrimonial

Slides 175 a 176 do Tip 08, na ordem da apresentação.

Slide 175

Num exercício de classificação, pode-se dizer que os balanços patrimoniais são ordinários ou extraordinários. O balanço ordinário é o levantado no término do exercício social, para atender à legislação comercial e, por vezes, também a tributária.

Os balanços extraordinários são levantados durante o exercício social e se dividem em duas espécies: especial e de determinação.

Slide 176

O Balanço Especial e o Balanço de Determinação, representam ferramentas cruciais dentro do contexto da perícia contábil.

Essas demonstrações são elaboradas para fornecer informações financeiras detalhadas e precisas em situações legais específicas, auxiliando na solução de disputas, na avaliação de danos econômicos, na determinação de valores para transações específicas, entre outras necessidades jurídicas.

Capítulo 2 de 6 Inovação

2. Balanço Especial

Slides 177 a 180 do Tip 08, na ordem da apresentação.

Slide 177

O Balanço Especial é uma demonstração contábil preparada para finalidades específicas, fora do ciclo normal de relatórios financeiros de uma empresa.

Este tipo de balanço visa apresentar aos interessados, incluindo autoridades judiciais, uma visão clara e objetiva do estado atual dos ativos, passivos e patrimônio líquido da empresa, sob uma ótica específica demandada pela situação em análise.

Slide 178

Ele é geralmente elaborado para refletir a situação patrimonial de uma entidade em momentos específicos, distintos daqueles de suas demonstrações financeiras anuais ou trimestrais.

Situações como fusões, aquisições, cisão de empresas, ou outras reorganizações societárias, podem requerer a elaboração de um Balanço Especial.

Slide 179

“Art. 1.031. Nos casos em que a sociedade se resolver em relação a um sócio, o valor da sua quota, considerada pelo montante efetivamente realizado, liquidar-se-á, salvo disposição contratual em contrário, com base na situação patrimonial da sociedade, à data da resolução, verificada em balanço especialmente levantado.”

Slide 180

O balanço especial pode ser levantado a qualquer momento e seguirá as Normas Brasileiras de Contabilidade aplicáveis na elaboração do Balanço Patrimonial Ordinário (BPO).

Além disso, a elaboração do Balanço Especial é uma atribuição do profissional de contabilidade responsável pela escrituração contábil da empresa.

Capítulo 3 de 6 Segurança

3. Escrituração Contábil

Slides 181 a 195 do Tip 08, na ordem da apresentação.

Slide 181

A elaboração da escrituração contábil é um dever do profissional da contabilidade e obrigação de todas as entidades, independentemente do regime de enquadramento societário, fiscal ou tributário, fundamentados no Código Civil, no Código Tributário, na Lei de Falências, na Lei Orgânica da Previdência Social e nas Normas Brasileiras de Contabilidade.

Slide 182

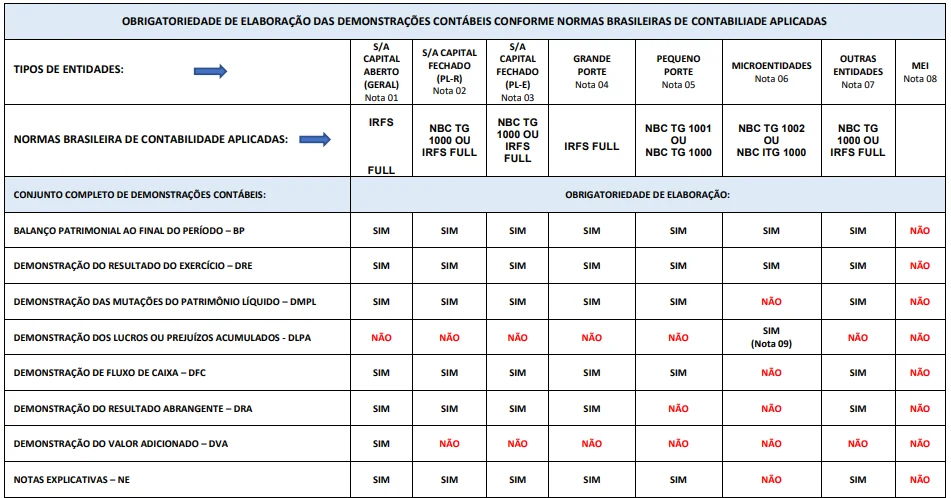
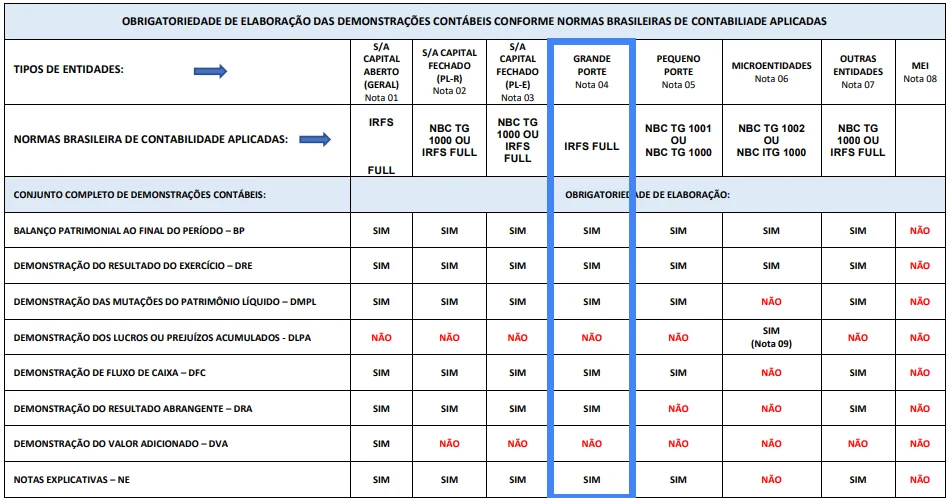
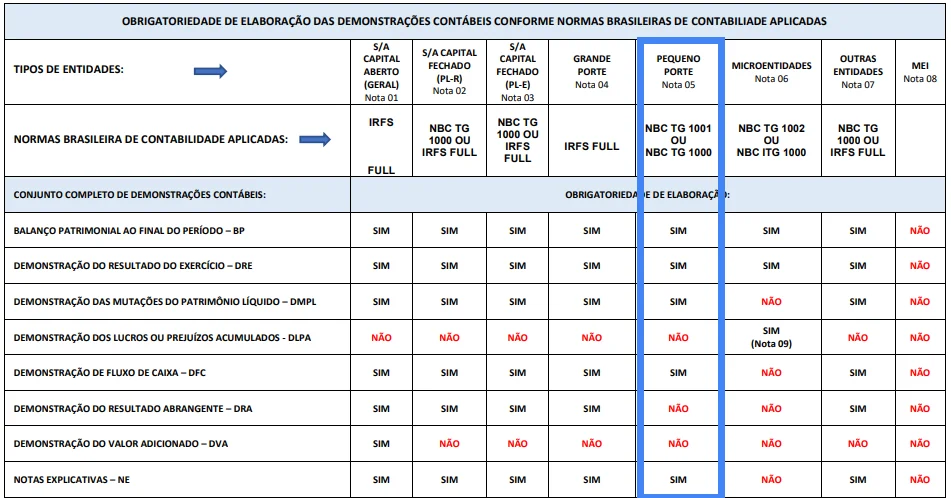
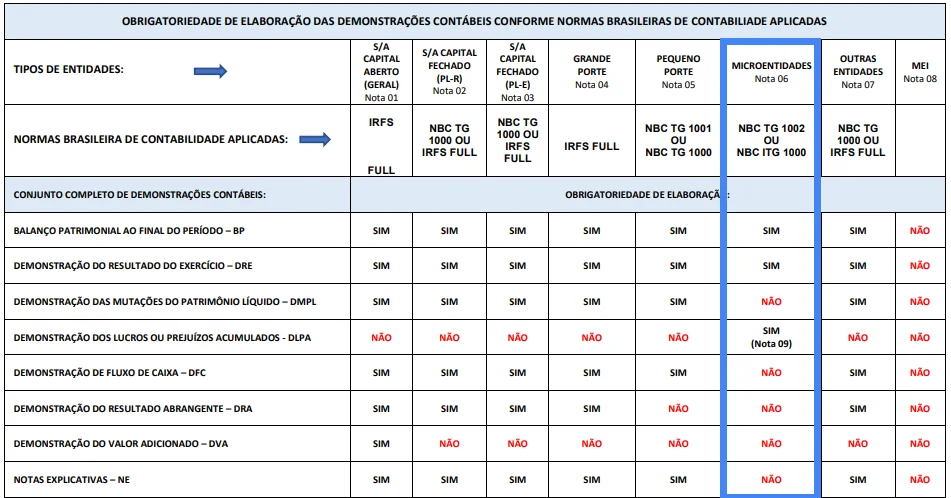
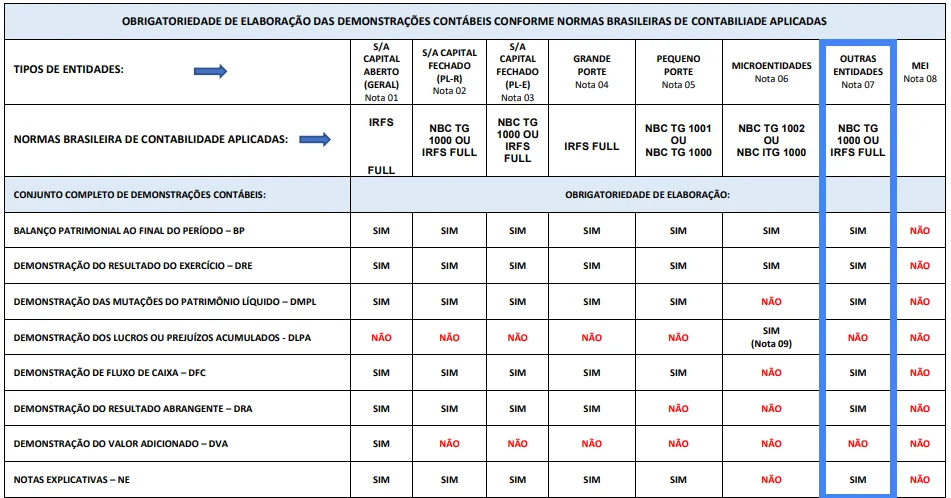
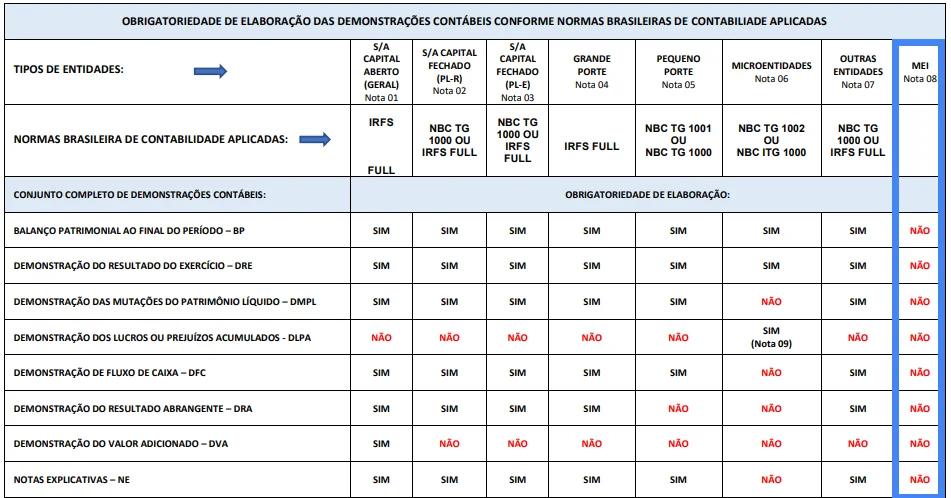
Quadro sobre a obrigatoriedade de elaboração das demonstrações contábeis conforme as normas brasileiras de contabilidade aplicadas a cada tipo de entidade, com sim ou não para cada demonstração do conjunto completo.abrir a imagem em tamanho real (abre em nova aba)
Texto da imagem (transcrição)
OBRIGATORIEDADE DE ELABORAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS CONFORME NORMAS BRASILEIRAS DE CONTABILIADE APLICADAS
TIPOS DE ENTIDADES:S/A CAPITAL ABERTO (GERAL) Nota 01S/A CAPITAL FECHADO (PL-R) Nota 02S/A CAPITAL FECHADO (PL-E) Nota 03GRANDE PORTE Nota 04PEQUENO PORTE Nota 05MICROENTIDADES Nota 06OUTRAS ENTIDADES Nota 07MEI Nota 08
NORMAS BRASILEIRA DE CONTABILIDADE APLICADAS:IRFS FULLNBC TG 1000 OU IRFS FULLNBC TG 1000 OU IRFS FULLIRFS FULLNBC TG 1001 OU NBC TG 1000NBC TG 1002 OU NBC ITG 1000NBC TG 1000 OU IRFS FULL
CONJUNTO COMPLETO DE DEMONSTRAÇÕES CONTÁBEIS:OBRIGATORIEDADE DE ELABORAÇÃO:
BALANÇO PATRIMONIAL AO FINAL DO PERÍODO - BPSIMSIMSIMSIMSIMSIMSIMNÃO
DEMONSTRAÇÃO DO RESULTADO DO EXERCÍCIO - DRESIMSIMSIMSIMSIMSIMSIMNÃO
DEMONSTRAÇÃO DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO - DMPLSIMSIMSIMSIMSIMNÃOSIMNÃO
DEMONSTRAÇÃO DOS LUCROS OU PREJUÍZOS ACUMULADOS - DLPANÃONÃONÃONÃONÃOSIM (Nota 09)NÃONÃO
DEMONSTRAÇÃO DE FLUXO DE CAIXA - DFCSIMSIMSIMSIMSIMNÃOSIMNÃO
DEMONSTRAÇÃO DO RESULTADO ABRANGENTE - DRASIMSIMSIMSIMNÃONÃOSIMNÃO
DEMONSTRAÇÃO DO VALOR ADICIONADO - DVASIMNÃONÃONÃONÃONÃONÃONÃO
NOTAS EXPLICATIVAS - NESIMSIMSIMSIMSIMNÃOSIMNÃO

Slide 183

Fonte : CRC MG

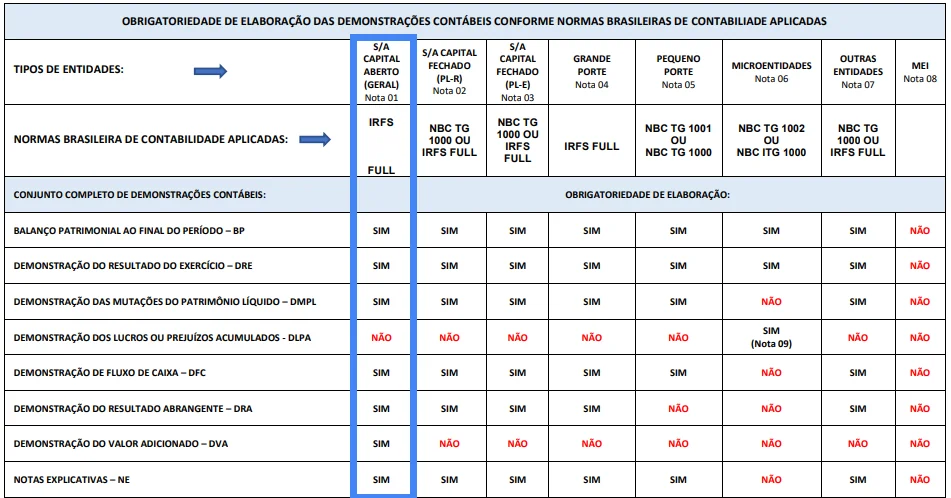
Quadro sobre a obrigatoriedade de elaboração das demonstrações contábeis conforme as normas brasileiras de contabilidade aplicadas a cada tipo de entidade, com sim ou não para cada demonstração do conjunto completo. Em destaque, com moldura, a coluna S/A capital aberto (geral), Nota 01.
Em destaque no slide: a coluna S/A capital aberto (geral), Nota 01.
abrir a imagem em tamanho real (abre em nova aba)

A transcrição do quadro está no slide 182.

Empreendimento com capital social dividido em ações, cujos valores mobiliários de emissão são negociados no mercado, com prévio registro na CVM - obrigada a elaboração de todas as demonstrações contábeis, independentemente do porte - Conforme NBC TG 09 - Demonstração do Valor Adicionado, aplicável obrigatoriamente às Sociedades Anônimas de capital aberto.

Slide 184

Fonte : CRC MG

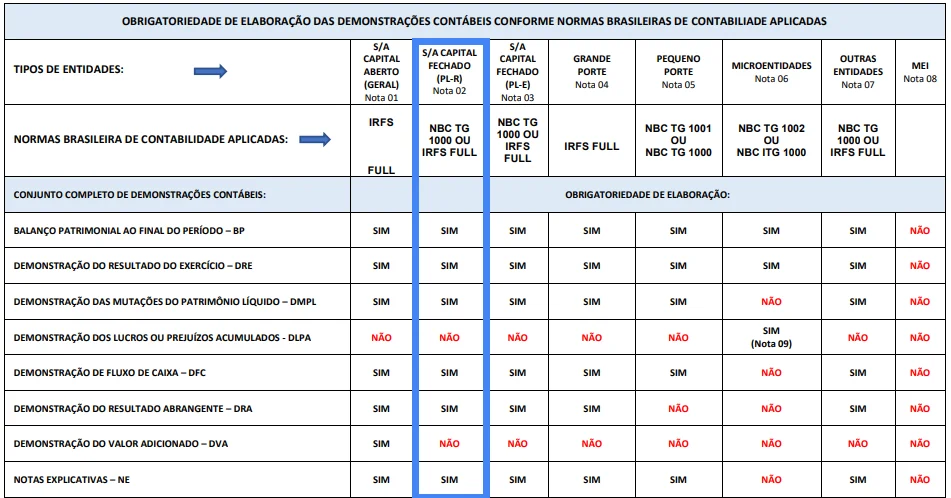
Quadro sobre a obrigatoriedade de elaboração das demonstrações contábeis conforme as normas brasileiras de contabilidade aplicadas a cada tipo de entidade, com sim ou não para cada demonstração do conjunto completo. Em destaque, com moldura, a coluna S/A capital fechado (PL-R), Nota 02.
Em destaque no slide: a coluna S/A capital fechado (PL-R), Nota 02.
abrir a imagem em tamanho real (abre em nova aba)

A transcrição do quadro está no slide 182.

Empreendimento com capital social dividido em ações, cujos valores mobiliários de emissão não são negociados no mercado - De acordo com o §6º, do oartigo 176 da Lei n.º 6.404/1976, a companhia fechada com patrimônio líquido, na data do balanço, inferior a R$2.000.000,00 (dois milhões de reais) não será obrigada à elaboração da demonstração dos fluxos de caixa, porém, a NBC TG 1000 determina o conjunto completo das Demonstrações, incluindo a DFC.

Slide 185

Fonte : CRC MG

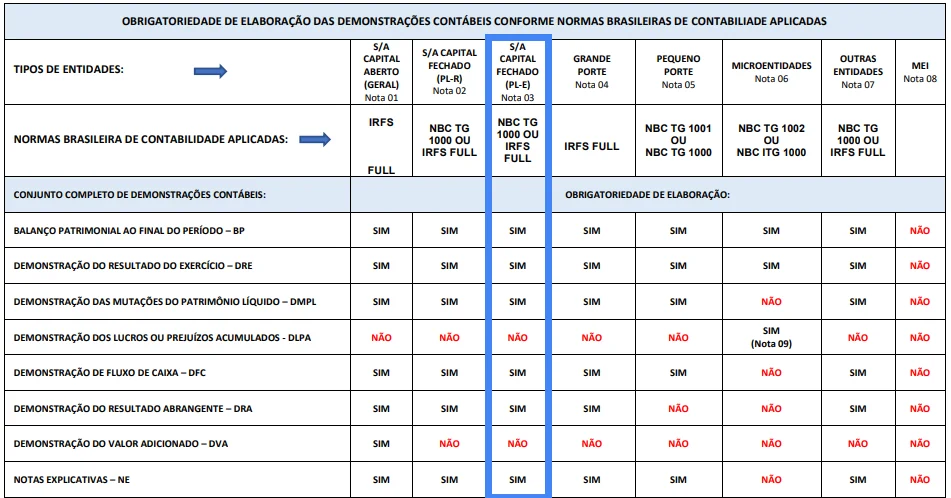
Quadro sobre a obrigatoriedade de elaboração das demonstrações contábeis conforme as normas brasileiras de contabilidade aplicadas a cada tipo de entidade, com sim ou não para cada demonstração do conjunto completo. Em destaque, com moldura, a coluna S/A capital fechado (PL-E), Nota 03.
Em destaque no slide: a coluna S/A capital fechado (PL-E), Nota 03.
abrir a imagem em tamanho real (abre em nova aba)

A transcrição do quadro está no slide 182.

Empreendimento com capital social dividido em ações, cujos valores mobiliários de emissão não são negociados no mercado e o Patrimônio Líquido na data do Balanço seja igual ou superior a R$2.000.000,00 (dois milhões de reais).

Slide 186

Fonte : CRC MG

Quadro sobre a obrigatoriedade de elaboração das demonstrações contábeis conforme as normas brasileiras de contabilidade aplicadas a cada tipo de entidade, com sim ou não para cada demonstração do conjunto completo. Em destaque, com moldura, a coluna grande porte, Nota 04.
Em destaque no slide: a coluna grande porte, Nota 04.
abrir a imagem em tamanho real (abre em nova aba)

A transcrição do quadro está no slide 182.

É a sociedade ou conjunto de sociedades sob controle comum que tiver, no exercício social imediatamente anterior, ativo total superior a R$240.000.000,00 ou receita bruta anual superior a R$300.000.000,00, constituídas ou não sob a forma de sociedades por ações com capital social dividido em ações, cujos valores mobiliários de emissão não são negociados no mercado e o Patrimônio Líquido na data do Balanço seja igual ou superior a R$2.000.000,00 (dois milhões de reais).

Slide 187

Fonte : CRC MG

Quadro sobre a obrigatoriedade de elaboração das demonstrações contábeis conforme as normas brasileiras de contabilidade aplicadas a cada tipo de entidade, com sim ou não para cada demonstração do conjunto completo. Em destaque, com moldura, a coluna pequeno porte, Nota 05.
Em destaque no slide: a coluna pequeno porte, Nota 05.
abrir a imagem em tamanho real (abre em nova aba)

A transcrição do quadro está no slide 182.

São as organizações com finalidade de lucros, com receita bruta anual acima de R$4.800.000,00 até R$78.000.000,00, conforme a NBC TG 1001, que entrou em vigência a partir de 1º/1/2023.

Slide 188

Fonte : CRC MG

Quadro sobre a obrigatoriedade de elaboração das demonstrações contábeis conforme as normas brasileiras de contabilidade aplicadas a cada tipo de entidade, com sim ou não para cada demonstração do conjunto completo. Em destaque, com moldura, a coluna microentidades, Nota 06.
Em destaque no slide: a coluna microentidades, Nota 06.
abrir a imagem em tamanho real (abre em nova aba)

A transcrição do quadro está no slide 182.

São as organizações com finalidade de lucros, com receita bruta ATÉ R$4.800.000,00 por ano, conforme a NBC TG 1002.

A DLPA, quando exigida, poderá ser incluída na demonstração das mutações do patrimônio líquido elaborada pela entidade.

Slide 189

Fonte : CRC MG

Quadro sobre a obrigatoriedade de elaboração das demonstrações contábeis conforme as normas brasileiras de contabilidade aplicadas a cada tipo de entidade, com sim ou não para cada demonstração do conjunto completo. Em destaque, com moldura, a coluna outras entidades, Nota 07.
Em destaque no slide: a coluna outras entidades, Nota 07.
abrir a imagem em tamanho real (abre em nova aba)

A transcrição do quadro está no slide 182.

As empresas que ultrapassarem o limite anual de R$78.000.000,00 de receita bruta por 2 (dois) anos consecutivos e que não se enquadrem como Empresa de Grande Porte passarão, obrigatoriamente, a seguir a NBC TG 1000 ou o conjunto completo das NBCs (IRFS FULL), após esses 2 (dois) anos, a partir do ano seguinte.

Slide 190

Fonte : CRC MG

Quadro sobre a obrigatoriedade de elaboração das demonstrações contábeis conforme as normas brasileiras de contabilidade aplicadas a cada tipo de entidade, com sim ou não para cada demonstração do conjunto completo. Em destaque, com moldura, a coluna MEI, Nota 08.
Em destaque no slide: a coluna MEI, Nota 08.
abrir a imagem em tamanho real (abre em nova aba)

A transcrição do quadro está no slide 182.

MicroEmpresário Individual a que se refere o artigo 966 da Lei n.º 10.406/02 CC, optante pelo Simples Nacional e que tenha auferido receita bruta, no ano calendário anterior, de até R$ 81.000,00 (oitenta e um mil reais) e que não se enquadre em nenhuma das situações previstas no parágrafo 4º do artigo 18-A da Lei Complementar (LC) n.º 123/2006, conforme disposto no artigo 14 da LC n.º 123/2006, desde que obedecidos os limites determinados no artigo 15 da Lei n.º 9.249/1995.

Slide 191

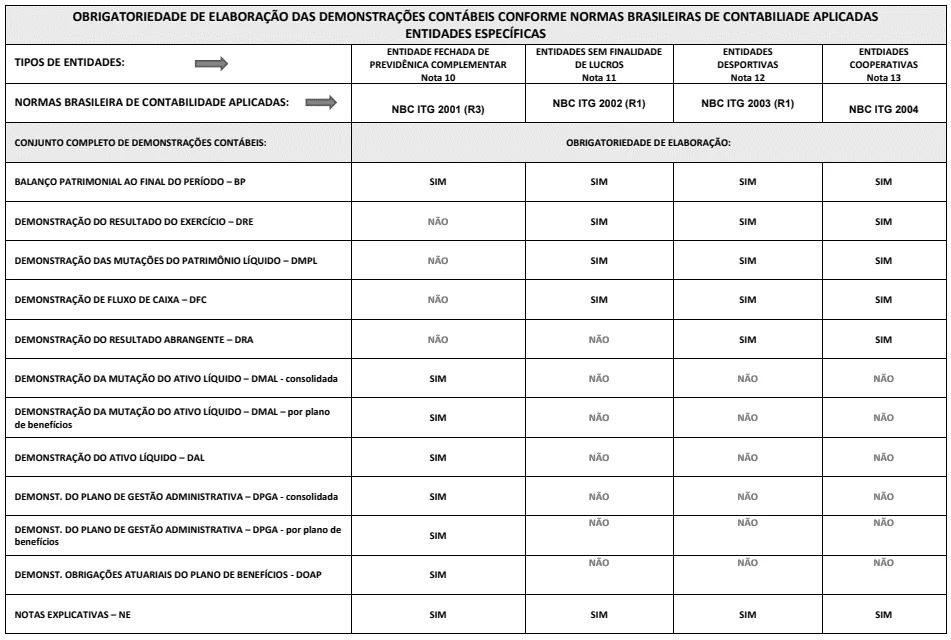
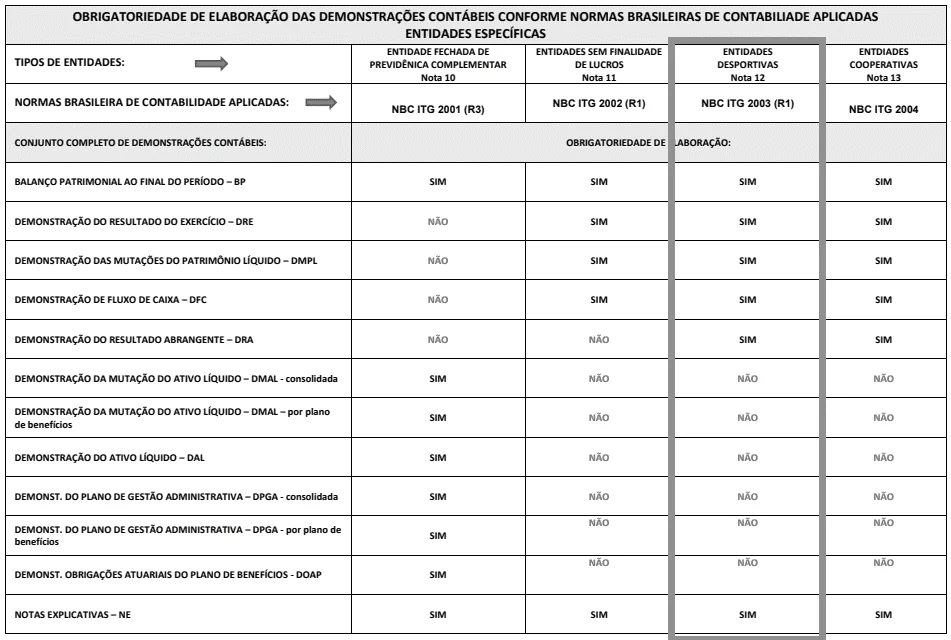
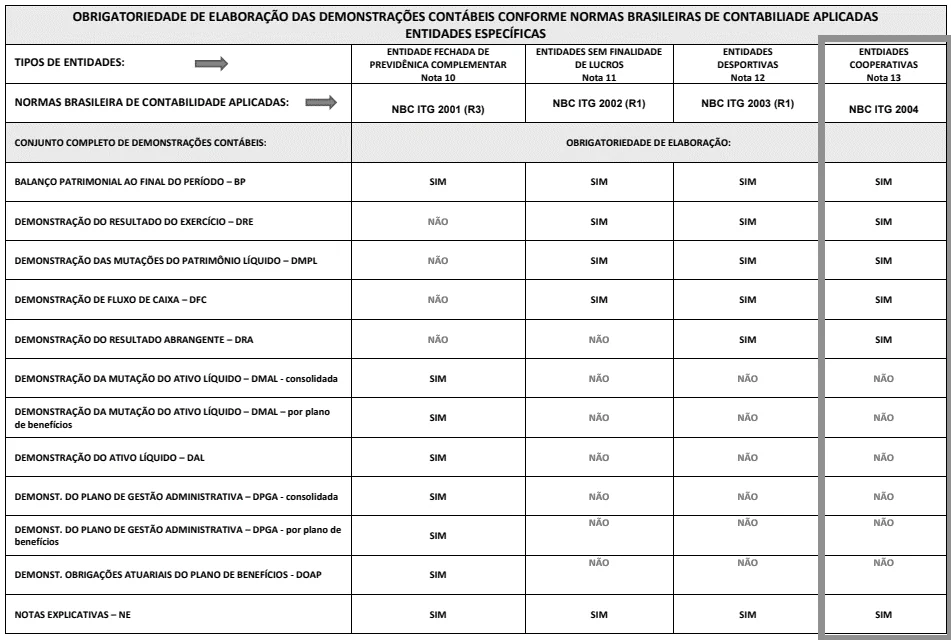
Quadro sobre a obrigatoriedade de elaboração das demonstrações contábeis nas entidades específicas: entidade fechada de previdência complementar (NBC ITG 2001), entidades sem finalidade de lucros (NBC ITG 2002), entidades desportivas (NBC ITG 2003) e entidades cooperativas (NBC ITG 2004).abrir a imagem em tamanho real (abre em nova aba)
Texto da imagem (transcrição)
OBRIGATORIEDADE DE ELABORAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS CONFORME NORMAS BRASILEIRAS DE CONTABILIADE APLICADAS ENTIDADES ESPECÍFICAS
TIPOS DE ENTIDADES:ENTIDADE FECHADA DE PREVIDÊNICA COMPLEMENTAR Nota 10ENTIDADES SEM FINALIDADE DE LUCROS Nota 11ENTIDADES DESPORTIVAS Nota 12ENTDIADES COOPERATIVAS Nota 13
NORMAS BRASILEIRA DE CONTABILIDADE APLICADAS:NBC ITG 2001 (R3)NBC ITG 2002 (R1)NBC ITG 2003 (R1)NBC ITG 2004
CONJUNTO COMPLETO DE DEMONSTRAÇÕES CONTÁBEIS:OBRIGATORIEDADE DE ELABORAÇÃO:
BALANÇO PATRIMONIAL AO FINAL DO PERÍODO - BPSIMSIMSIMSIM
DEMONSTRAÇÃO DO RESULTADO DO EXERCÍCIO - DRENÃOSIMSIMSIM
DEMONSTRAÇÃO DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO - DMPLNÃOSIMSIMSIM
DEMONSTRAÇÃO DE FLUXO DE CAIXA - DFCNÃOSIMSIMSIM
DEMONSTRAÇÃO DO RESULTADO ABRANGENTE - DRANÃONÃOSIMSIM
DEMONSTRAÇÃO DA MUTAÇÃO DO ATIVO LÍQUIDO - DMAL - consolidadaSIMNÃONÃONÃO
DEMONSTRAÇÃO DA MUTAÇÃO DO ATIVO LÍQUIDO - DMAL - por plano de benefíciosSIMNÃONÃONÃO
DEMONSTRAÇÃO DO ATIVO LÍQUIDO - DALSIMNÃONÃONÃO
DEMONST. DO PLANO DE GESTÃO ADMINISTRATIVA - DPGA - consolidadaSIMNÃONÃONÃO
DEMONST. DO PLANO DE GESTÃO ADMINISTRATIVA - DPGA - por plano de benefíciosSIMNÃONÃONÃO
DEMONST. OBRIGAÇÕES ATUARIAIS DO PLANO DE BENEFÍCIOS - DOAPSIMNÃONÃONÃO
NOTAS EXPLICATIVAS - NESIMSIMSIMSIM

Slide 192

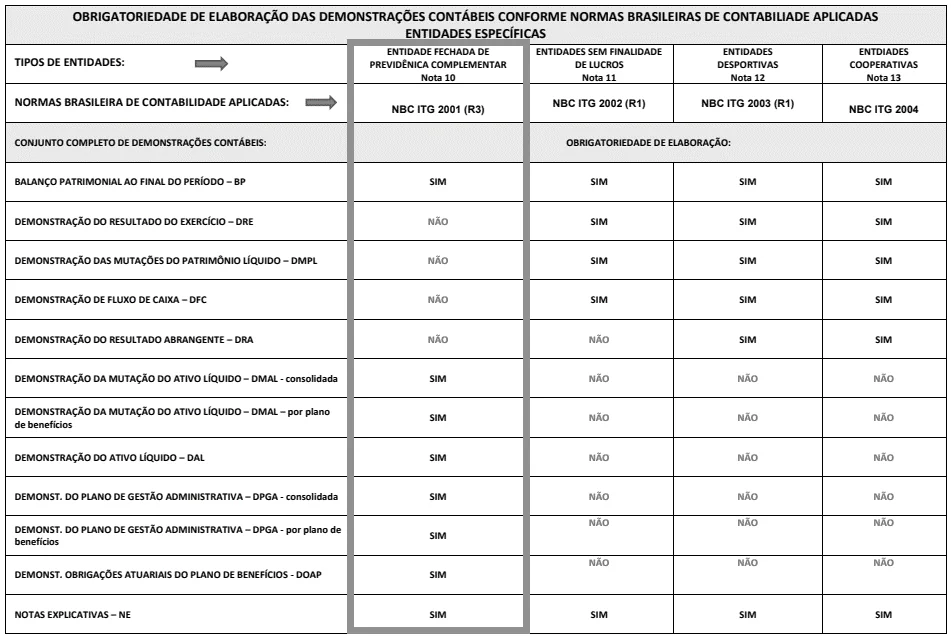
Quadro sobre a obrigatoriedade de elaboração das demonstrações contábeis nas entidades específicas: entidade fechada de previdência complementar (NBC ITG 2001), entidades sem finalidade de lucros (NBC ITG 2002), entidades desportivas (NBC ITG 2003) e entidades cooperativas (NBC ITG 2004). Em destaque, com moldura, a coluna entidade fechada de previdência complementar, Nota 10.
Em destaque no slide: a coluna entidade fechada de previdência complementar, Nota 10.
abrir a imagem em tamanho real (abre em nova aba)

A transcrição do quadro está no slide 191.

São entidades jurídicas sem fins lucrativos que administram planos de benefícios de natureza previdenciária e assistencial à saúde, qualificadas no artigo 34 da LC n.º 109/2001, e estão vinculadas à Superintendência Nacional de Previdência Complementar (Previc).

Aplicam-se às EFPC a NBC ITG 2001, bem como as Normas Brasileiras de Contabilidade, no que for pertinente e a legislação específica.

Slide 193

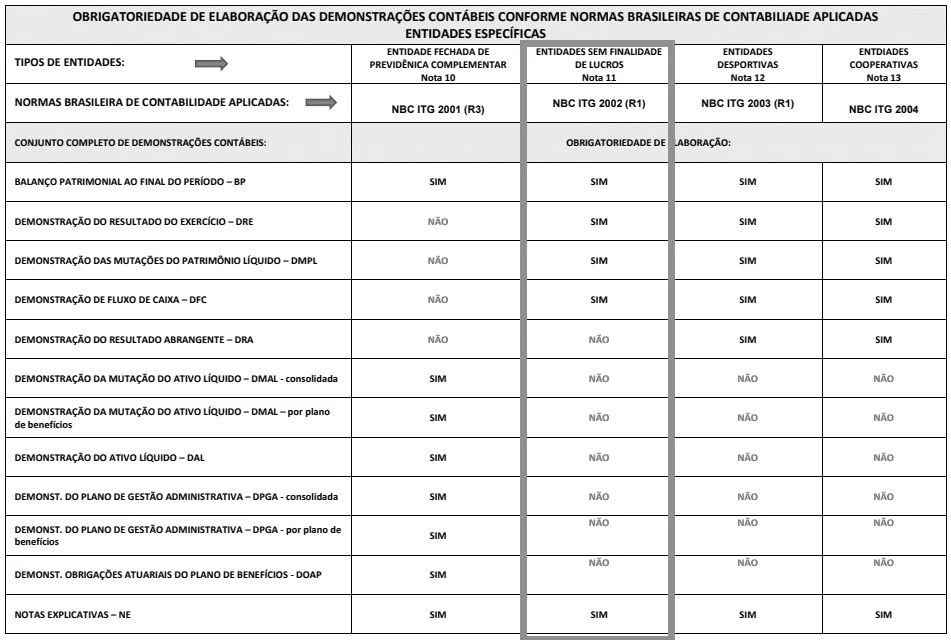
Quadro sobre a obrigatoriedade de elaboração das demonstrações contábeis nas entidades específicas: entidade fechada de previdência complementar (NBC ITG 2001), entidades sem finalidade de lucros (NBC ITG 2002), entidades desportivas (NBC ITG 2003) e entidades cooperativas (NBC ITG 2004). Em destaque, com moldura, a coluna entidades sem finalidade de lucros, Nota 11.
Em destaque no slide: a coluna entidades sem finalidade de lucros, Nota 11.
abrir a imagem em tamanho real (abre em nova aba)

A transcrição do quadro está no slide 191.

São Entidades de direito privado, dotada de personalidade jurídica e caracterizada pelo agrupamento de pessoas para a realização e consecução de objetivos e ideais comuns, sem finalidade lucrativa.

Aplicam-se à entidade sem finalidade de lucros NBC ITG 2002 (R1) bem como as Normas Brasileiras de Contabilidade no que for pertinente e a legislação específica.

Slide 194

Quadro sobre a obrigatoriedade de elaboração das demonstrações contábeis nas entidades específicas: entidade fechada de previdência complementar (NBC ITG 2001), entidades sem finalidade de lucros (NBC ITG 2002), entidades desportivas (NBC ITG 2003) e entidades cooperativas (NBC ITG 2004). Em destaque, com moldura, a coluna entidades desportivas, Nota 12.
Em destaque no slide: a coluna entidades desportivas, Nota 12.
abrir a imagem em tamanho real (abre em nova aba)

A transcrição do quadro está no slide 191.

O artigo 16 da Lei n.º 9.615/1998, define as Entidades de Práticas Desportivas são pessoas jurídicas de direito privado, organização e funcionamento autônomo, e terão as competências definidas em seus estatutos ou contratos sociais. Aplicam-se à entidade desportiva profissional e não profissional a NBC ITG 2003 (R1) bem como as NBCs no que for pertinente e a legislação específica.

Slide 195

Quadro sobre a obrigatoriedade de elaboração das demonstrações contábeis nas entidades específicas: entidade fechada de previdência complementar (NBC ITG 2001), entidades sem finalidade de lucros (NBC ITG 2002), entidades desportivas (NBC ITG 2003) e entidades cooperativas (NBC ITG 2004). Em destaque, com moldura, a coluna entidades cooperativas, Nota 13.
Em destaque no slide: a coluna entidades cooperativas, Nota 13.
abrir a imagem em tamanho real (abre em nova aba)

A transcrição do quadro está no slide 191.

O artigo com o artigo 4º da Lei n.º 5.764/1971, as Entidades Cooperativas são sociedades de pessoas, com forma e natureza jurídica próprias, de natureza civil, não sujeitas à falência, constituídas para prestar serviços aos associados, distinguindo-se das demais sociedades pelas características específicas, elencadas no artigo supracitado. Aplicam-se à entidade sem finalidade de lucros NBC ITG 2004 bem como as Normas Brasileiras de Contabilidade no que for pertinente e a legislação específica

Capítulo 4 de 6 Inovação

4. Balanço Especial (continuação)

Slide 196 do Tip 08, na ordem da apresentação.

Slide 196

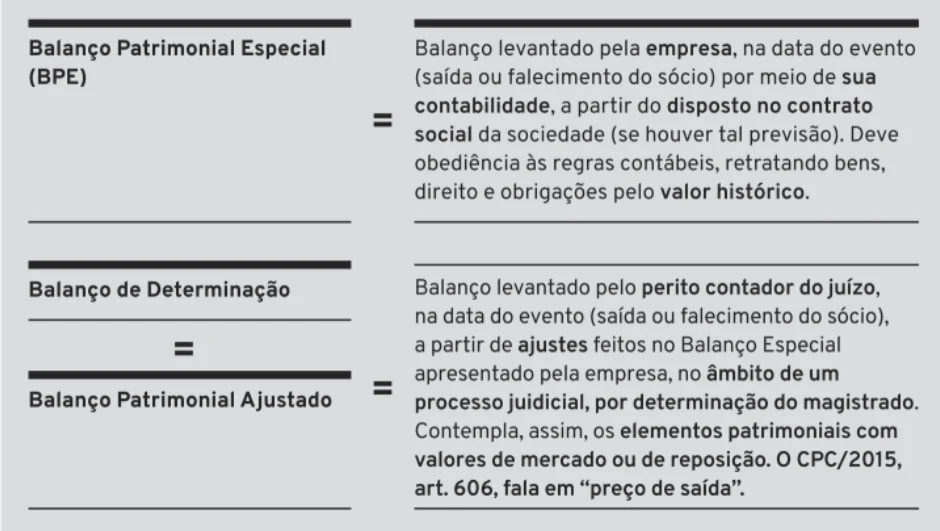
Sendo assim, o Balanço Especial servirá de base, devidamente ajustado em suas contas contábeis, o que resultará no Balanço de Determinação.

Elaboração do Balanço ESPECIAL
→ é tarefa do CONTABILISTA que atende à empresa;

Elaboração do Balanço de DETERMINAÇÃO
→ é tarefa do PERITO CONTADOR JUDICIAL.

Capítulo 5 de 6 Inovação

5. Balanço de Determinação

Slides 197 a 209 do Tip 08, na ordem da apresentação.

Slide 197NBC ITP 01Um nome, dois usos: método (item 8) e demonstração (item 11)

ITEM 8, ALÍNEA B
O BD como método

“método de apuração de todos os bens e direitos do ativo, tangíveis e intangíveis, e de todo o passivo, a preço de saída”

Aplicável, preferencialmente, em situações de dissenso entre sócios, acionistas ou interessados.

ITEM 11, ALÍNEA A
O BD como demonstração

Balanço patrimonial na data da apuração dos haveres. “Também denominado de balanço especial ou balanço de determinação”.

Elaborado conforme as NBC e o modelo contábil aplicável, no que couber.

No curso e na norma. O curso distingue dois balanços: o especial, feito pelo contabilista da empresa, e o de determinação, feito pelo perito. A norma usa os dois nomes para a mesma demonstração (item 11, alínea "a") e não reparte tarefas.

LIÇÃO PERICIAL

Diga no laudo se o termo nomeia o método (item 8) ou a demonstração (item 11), e de que balanço ou balancete você partiu.

PARA DEBATE

No STJ, a 3ª Turma já teve de escolher entre os dois: restabeleceu o balanço de determinação, a preço de saída, contra o balanço especial pelos princípios da contabilidade (REsp 2.020.490/SP). A distinção do curso continua útil?

Fontes e anotações do slide 197

Fonte: NBC ITP 01 (CFC), de 13/11/2025, publicada no DOU de 28/11/2025, Seção 1, p. 419.

Item 8 (texto literal): São aplicáveis aos processos de apuração de haveres, além do previsto nos atos constitutivos, em outros instrumentos de relações jurídicas estabelecidas e nas decisões proferidas em processos judiciais, extrajudiciais ou procedimentos arbitrais, conforme o caso, os seguintes métodos: a) Valor Patrimonial Contábil (VPC): é o valor resultante da comparação entre ativos e passivos escriturados, em Balanço Patrimonial, levantado na data da resolução, aceitos pelos sócios e acionistas como valores de saída. b) Balanço de Determinação (BD): para fins desta Norma, considera-se o Balanço de Determinação o método de apuração de todos os bens e direitos do ativo, tangíveis e intangíveis, e de todo o passivo, a preço de saída. Este método é aplicável, preferencialmente, em situações de dissenso entre sócios, acionistas ou interessados. c) Fluxo de Caixa Descontado (FCD): apuração com base na projeção do valor presente dos fluxos de caixa futuros da sociedade, ajustado por uma taxa de desconto apropriada. Este método é aplicável em situações com disponibilidade de dados financeiros e contábeis, com destaque para sociedades com ativos intangíveis significativos ou potencial de crescimento elevado. d) Múltiplos de Mercado (MM): apuração comparada com outras empresas do mesmo setor de negócios, utilizando-se um conjunto de múltiplos financeiros adequados ao contexto da sociedade avalianda. Esse método é aplicável quando há padrões de apuração, e dados que permitam comparação.

Item 11 (texto literal): As demonstrações contábeis e os relatórios adequados a instrumentalizar a apuração de haveres são de natureza contábil e consistem em: a) Balanço Patrimonial: é a demonstração contábil que apresenta ativos, passivos e patrimônio líquido da entidade em uma data específica, na data da apuração dos haveres. Também denominado de balanço especial ou balanço de determinação, deve ser elaborado conforme as normas brasileiras de contabilidade e o modelo contábil a ela aplicável, no que couber. b) Demonstração do Fluxo de Caixa: é a demonstração contábil que avalia a capacidade da entidade para gerar caixa e seus equivalentes e as necessidades da entidade para utilizar esses fluxos de caixa. Independentemente dos critérios e das variáveis definidas para mensurar os haveres, sua elaboração deve seguir os requisitos para a apresentação da demonstração dos fluxos de caixa editados pelo Conselho Federal de Contabilidade (CFC), em especial aqueles apresentados na NBC TG 03, que define os requisitos para a apresentação da demonstração dos fluxos de caixa e das respectivas divulgações. c) Demonstração dos Múltiplos de Mercado: é a demonstração comparada dos indicadores financeiros (múltiplos financeiros) da entidade objeto da apuração de haveres com os indicadores de outras empresas do mesmo setor de negócios. d) Demonstrações específicas: são demonstrações com estruturas próprias definidas em contratos, ou definidas e homologadas em processos de autocomposição.

STJ, REsp 2.020.490/SP, 3ª Turma, rel. Min. Ricardo Villas Bôas Cueva, j. 21/05/2024, DJe 24/05/2024, unânime. Inteiro teor: https://processo.stj.jus.br/SCON/GetInteiroTeorDoAcordao?num_registro=202202600280&dt_publicacao=24/05/2024 Ementa, item 4: “Inexistindo previsão contratual específica ou havendo, como no caso, a mera reprodução do comando legal na cláusula do contrato, deve ser adotado o balanço de determinação como critério da apuração de haveres por ser aquele que melhor reflete o valor patrimonial da empresa.” A definição dos dois balanços está no voto, em transcrição de doutrina adotada pelo relator. Processo em segredo de justiça: não nomear as partes; citar pelo número e pelo que o STJ publicou.

A norma fala em perito contábil nomeado ou contratado (item 10) e alcança a apuração extrajudicial (item 5): o balanço de determinação não é só do perito judicial. Pelo Glossário do arquivo do CFC, compete ao perito indicar a composição final.

É acórdão de Turma, sem súmula do STJ nem tema repetitivo localizado, e não cita a NBC ITP 01: a ligação com os itens da norma é leitura didática.

A Súmula 265 do STF, vista no Tip 06, trata do balanço não aprovado pelo sócio e é invocada no voto do REsp 2.020.490/SP.

Slide 198

A responsabilidade do Perito Contador Judicial consiste em validar e, quando necessário, realizar ajustes nos valores reportados no Balanço Especial para assegurar que o Patrimônio Líquido reflita adequadamente o valor contábil ou, conforme estabelecido pela NBC TG 46, o "Valor Justo" ou "Valor de Mercado" da empresa na data do evento que motivou sua elaboração.

Slide 199

Em suma, no balanço de determinação, é feita uma simulação da realização de todos os bens do ativo e da satisfação do passivo social, para mensurar quanto seria o acervo líquido da sociedade, caso ela fosse totalmente dissolvida e liquidada naquela data.

A simulação da realização do ativo e da satisfação do passivo pressupõe afastar-se o princípio do “custo como base de valor”, consagrado pelas boas técnicas de contabilidade, e reavaliarem-se os elementos do ativo para os apropriar pelo “valor de saída” (valor de mercado).

Slide 200

NBC TG 46 (R2) Mensuração do Valor Justo

“Valor justo é o preço que seria recebido pela venda de um ativo ou pago pela transferência de um passivo em uma transação não forçada no mercado principal (ou mais vantajoso) na data de mensuração nas condições atuais de mercado (ou seja, preço de saída), independentemente de esse preço ser diretamente observável ou estimado utilizando-se outra técnica de avaliação”

Slide 201

CTG 2002 Laudo de Avaliação Emitido por Contador

“Este comunicado técnico estabelece critérios e procedimentos para os profissionais da contabilidade em geral, incluindo aqueles que atuam na elaboração de demonstrações contábeis, os auditores independentes e os peritos contábeis. Trata, portanto, dos padrões técnicos e profissionais a serem observados para a emissão de laudo de avaliação dos ativos líquidos a valor contábil ou dos ativos líquidos contábeis ajustados a preços de mercado. Geralmente, esses laudos são destinados a apoiar processos de incorporação, cisão ou fusão de entidades, de reestruturações societárias, de retirada ou ingresso de sócios, de encerramento de atividades, de operações específicas previstas em lei ou em norma de órgãos reguladores.”

Slide 202

Em suma, no balanço de determinação, é feita uma simulação da realização de todos os bens do ativo e da satisfação do passivo social, para mensurar quanto seria o acervo líquido da sociedade, caso ela fosse totalmente dissolvida e liquidada naquela data.

A simulação da realização do ativo e da satisfação do passivo pressupõe afastar-se o princípio do “custo como base de valor”, consagrado pelas boas técnicas de contabilidade, e reavaliarem-se os elementos do ativo para os apropriar pelo “valor de saída” (valor de mercado).

Slide 203NBC ITP 01Simular a liquidação ou manter a continuidade? (itens 8 e 14)

No curso

  • O balanço de determinação simula a realização de todo o ativo e a satisfação do passivo, como se a sociedade fosse dissolvida e liquidada naquela data.
  • Os elementos do ativo são reavaliados pelo valor de saída.
x

Na NBC ITP 01

  • O BD apura todo o ativo e todo o passivo a preço de saída (item 8, alínea "b").
  • A premissa de continuidade operacional se mantém, e a apuração se distingue da liquidação regida pela NBC TG 900 (item 14).

LIÇÃO PERICIAL

Leitura sugerida: preço de saída é base de mensuração, não liquidação da empresa. Pela NBC TG 46, o valor justo supõe transação não forçada.

PARA DEBATE

No STJ, omisso o contrato, o sócio não recebe valor diverso do que receberia na dissolução total (REsp 1.904.252/RS), e já se manteve a avaliação de imóvel como se alienado, com dedução dos encargos da venda (AREsp 2.640.057/PR).

Como esse critério convive com a premissa de continuidade?

Fontes e anotações do slide 203

Fonte: NBC ITP 01 (CFC), de 13/11/2025, publicada no DOU de 28/11/2025, Seção 1, p. 419.

Item 8 (texto literal): São aplicáveis aos processos de apuração de haveres, além do previsto nos atos constitutivos, em outros instrumentos de relações jurídicas estabelecidas e nas decisões proferidas em processos judiciais, extrajudiciais ou procedimentos arbitrais, conforme o caso, os seguintes métodos: a) Valor Patrimonial Contábil (VPC): é o valor resultante da comparação entre ativos e passivos escriturados, em Balanço Patrimonial, levantado na data da resolução, aceitos pelos sócios e acionistas como valores de saída. b) Balanço de Determinação (BD): para fins desta Norma, considera-se o Balanço de Determinação o método de apuração de todos os bens e direitos do ativo, tangíveis e intangíveis, e de todo o passivo, a preço de saída. Este método é aplicável, preferencialmente, em situações de dissenso entre sócios, acionistas ou interessados. c) Fluxo de Caixa Descontado (FCD): apuração com base na projeção do valor presente dos fluxos de caixa futuros da sociedade, ajustado por uma taxa de desconto apropriada. Este método é aplicável em situações com disponibilidade de dados financeiros e contábeis, com destaque para sociedades com ativos intangíveis significativos ou potencial de crescimento elevado. d) Múltiplos de Mercado (MM): apuração comparada com outras empresas do mesmo setor de negócios, utilizando-se um conjunto de múltiplos financeiros adequados ao contexto da sociedade avalianda. Esse método é aplicável quando há padrões de apuração, e dados que permitam comparação.

Item 14 (texto literal): A Estrutura Conceitual para Relatório Financeiro e as demais normas editadas pelo Conselho Federal de Contabilidade (CFC) preveem que as demonstrações contábeis devem ser elaboradas sob a premissa de continuidade operacional, pressupondo que a entidade permanecerá em funcionamento no futuro previsível, sem intenção ou necessidade de encerramento ou liquidação. Essa premissa se mantém válida no contexto da apuração de haveres, conforme disposto a seguir: a) essa diretriz distingue a apuração de haveres dos processos de liquidação regidos pela NBC TG 900 - Entidades em Liquidação, nos quais as demonstrações são elaboradas sob bases distintas da premissa de continuidade operacional. b) no contexto de apuração de haveres, a elaboração das demonstrações e dos relatórios deve seguir as normas contábeis aplicáveis às entidades em continuidade.

Para o debate: STJ, REsp 1.904.252/RS, 4ª Turma, rel. Min. Maria Isabel Gallotti, j. 22/08/2023, DJe 01/09/2023, unânime. Inteiro teor: https://processo.stj.jus.br/SCON/GetInteiroTeorDoAcordao?num_registro=202002910230&dt_publicacao=01/09/2023 Trecho do voto: “o sócio não pode, na dissolução parcial da sociedade, receber valor diverso (nem maior nem menor) do que receberia, como partilha, na dissolução total, verificada tão somente naquele momento.” A regra vem enunciada para o contrato omisso; no caso havia cláusula de balanço geral, omissa apenas quanto a lucros futuros.

STJ, REsp 1.335.619/SP, 3ª Turma, rel. Min. Nancy Andrighi, acórdão lavrado pelo Min. João Otávio de Noronha, j. 03/03/2015, DJe 27/03/2015, por maioria. Inteiro teor: https://processo.stj.jus.br/SCON/GetInteiroTeorDoAcordao?num_registro=201102662563&dt_publicacao=27/03/2015 No voto da relatora, a equiparação à dissolução total “constitui mera ficção legal, não se podendo olvidar que a sociedade irá, na prática, continuar em atividade”.

STJ, AREsp 2.640.057/PR, 3ª Turma, rel. Min. Moura Ribeiro, j. 13/10/2025, DJEN 17/10/2025, unânime. Inteiro teor: https://processo.stj.jus.br/SCON/GetInteiroTeorDoAcordao?num_registro=202401510549&dt_publicacao=17/10/2025 No caso, o título judicial já mandava apurar o valor que se alcançaria na dissolução total; a Turma manteve a avaliação do único imóvel a preço de saída, como se alienado, com dedução das despesas e dos impostos de uma alienação fictícia. O ponto não tem enunciado na ementa: generalizar para toda apuração de haveres seria exagero.

O voto do AREsp 2.640.057/PR também lista a continuidade do negócio para além da data-base entre as prognoses incompatíveis com o balanço de determinação. Leitura didática: o que se veda é projetar resultados para depois da data-base; reconhecer que a empresa segue em funcionamento não é vedado. É o ponto de maior atrito com o item 14 e vale levá-lo ao debate.

NBC TG 46 (R2): a definição de valor justo está reproduzida em slide deste Tip (transação não forçada; preço de saída). A NBC TG 46 não consta das referências da ITP 01, que não define preço de saída: a aproximação é leitura sugerida.

São acórdãos de Turma, sem súmula do STJ nem tema repetitivo localizado. Nenhum dos julgados lidos cita a NBC ITP 01: a ligação com os itens da norma é leitura didática.

Slide 204Ok, e quando a empresa NÃO APRESENTA o Balanço Especial?

Slide 205

O Perito Contador Judicial utilizará o Balancete de Verificação mais recente em relação à DATA DO EVENTO (data-base) como base para realizar os ajustes necessários.

Após esses ajustes, ele apresentará o Balanço de Determinação.

Slide 207NBC ITP 01Apêndice da ITP 01: modelo do Balanço Patrimonial de Determinação

COMPONENTES/

COMPOSIÇÃO

SALDO PATRIMONIAL/

SALDO INICIAL

AJUSTES

SALDO DE APURAÇÃO/

DETERMINAÇÃO

#NE
Para MaisPara Menos
Valor (+)(NE)Valor (-)(NE)
abcdefg = (b+c-e)h
ATIVOS0
PASSIVOS0
PATRIMÔNIO LÍQUIDO00

Abertura e fecho do modelo

Abre com Processo, Entidade, CNPJ e Data de Apuração. Fecha com local e data, nome do profissional e registro do CRC. Valores em R$.

Sócio%Saldos das cotas
Sócio "A" (objeto da apuração de haveres)%
"Sócio B"%
"Sócio C"%
Total100%0

Fonte: Apêndice da ITP 01, no arquivo oficial do CFC (a página do DOU consultada não o reproduz). Estrutura reproduzida do modelo.

Fontes e anotações do slide 207

Fonte: NBC ITP 01 (CFC), de 13/11/2025, publicada no DOU de 28/11/2025, Seção 1, p. 419.

Apêndice e Glossário: arquivo oficial da ITP 01 no site do CFC. A página do DOU consultada em 16/11/2026 não os reproduz; a versão certificada não foi conferida.

Nome do modelo no Apêndice: MODELO DE DEMONSTRAÇÃO - BALANÇO PATRIMONIAL DE DETERMINAÇÃO (no original, com meia-risca).

Leitura didática: a coluna b corresponde ao que o curso chama de balanço especial ou balancete; a coluna g, ao balanço de determinação. O modelo reúne em uma tabela o caminho do slide anterior: saldo inicial, ajustes e saldo de determinação.

Slide 208NBC ITP 01O que vai em cada coluna do modelo (resumo didático do Glossário)

ColunaO que registrar, segundo o Glossário do arquivo do CFC
aComponentes: grupos, subgrupos e contas objeto de apuração, de forma analítica, em ordem de liquidez e exigibilidade. A composição final compete ao perito.
bSaldo inicial: o do balanço ou balancete da contabilidade; se a empresa não tiver contabilidade tradicional, o saldo destacado em relatório direto, fundamentado.
c, eValores dos ajustes para mais e para menos, que levam do saldo inicial ao saldo final.
d, fReferência cruzada ao critério adotado em cada ajuste. No modelo, essas colunas se chamam (NE); no Glossário, Ref#.
gSaldo de apuração ou determinação: o saldo final, após os ajustes.
hNE: notas explicativas elaboradas para cada item avaliado.

Leitura didática. No Glossário, os campos vão de (a) a (e); as letras a até h são as colunas do modelo. A coluna b corresponde ao que o curso chama de balanço especial ou balancete; a coluna g, ao balanço de determinação.

Fontes e anotações do slide 208

Fonte: NBC ITP 01 (CFC), de 13/11/2025, publicada no DOU de 28/11/2025, Seção 1, p. 419.

Apêndice e Glossário: arquivo oficial da ITP 01 no site do CFC. A página do DOU consultada em 16/11/2026 não os reproduz; a versão certificada não foi conferida.

Glossário (texto do arquivo do CFC, com hífen no lugar da meia-risca e aspas retas): (a) COMPONENTES/COMPOSIÇÃO: refere-se aos grupos, aos subgrupos e às contas patrimoniais que serão objeto de apuração; compete ao perito indicar a composição final de forma analítica (por conta e grupos), em ordem de liquidez e exigibilidade, consoante a natureza do componente (ativo ou passivo). (b) SALDO INICIAL/SALDO PATRIMONIAL: corresponde ao saldo inicial analítico obtido em balanço ou balancete a partir da contabilidade tradicional ou destacado em relatório direto, com os devidos fundamentos, quando a empresa objeto de apuração de haveres não dispuser de contabilidade tradicional. (c) AJUSTES: corresponde as alterações para mais ou para menos que, de forma quantitativa, impactam o saldo inicial, e permitem a obtenção do saldo final para fins de apuração; i. Valor (+) - altera o saldo inicial para MAIS, elevando o saldo de apuração/determinação; ii. Ref# - especifica a referência cruzada ao critério tratamento adotado para o ajuste para "MAIS"; iii. Valor (-) - altera o saldo inicial para MENOS, diminuindo o saldo de apuração/determinação; iv. Ref# - especifica a referência cruzada ao critério tratamento adotado para o ajuste para "MENOS". (d) SALDO PARA APURAÇÃO/DETERMINAÇÃO: corresponde ao saldo final após ajustes para apuração/ determinação. (e) NE: corresponde às notas explicativas elaboradas para cada item avaliado.

Atenção na leitura: o quadro rotula as colunas d e f como (NE); o Glossário chama esses campos de Ref#. O Glossário escreve SALDO INICIAL/SALDO PATRIMONIAL e SALDO PARA APURAÇÃO/DETERMINAÇÃO; o quadro, SALDO PATRIMONIAL/SALDO INICIAL e SALDO DE APURAÇÃO/DETERMINAÇÃO.

Slide 209NBC ITP 01Notas explicativas: o mínimo exigido (itens 12 e 13)

Regra geral (item 12). Seja qual for a demonstração definida para o caso, ela deve vir acompanhada de notas explicativas que detalhem a composição dos saldos ou valores apurados.

ITEM 12
Conteúdo mínimo das notas

  • O critério adotado para apuração dos haveres
  • O tipo e a estrutura das demonstrações apresentadas
  • Os critérios e ajustes usados na avaliação dos elementos (ativos, passivos e variáveis que influenciam os fluxos)
  • Os parâmetros de materialidade e relevância aplicados

ITEM 13
Se a demonstração for específica

  • Demonstração específica é a de estrutura própria, definida em contrato ou em autocomposição (item 11, alínea "d")
  • Destacar essa condição em nota explicativa
  • Indicar as condições que levaram à adoção de modelo diverso
  • Destacar a aderência aos termos gerais da ITP 01 e a compatibilidade com as NBC, em especial a NBC TP 01

No modelo do CFC. Ao lado de cada ajuste, para mais ou para menos, há uma coluna (NE): pelo Glossário, a referência cruzada ao critério adotado. Há nota explicativa para cada item avaliado (Apêndice e Glossário).

Fontes e anotações do slide 209

Fonte: NBC ITP 01 (CFC), de 13/11/2025, publicada no DOU de 28/11/2025, Seção 1, p. 419.

Item 12 (texto literal): Independentemente da demonstração definida para o caso, esta deverá ser acompanhada por notas explicativas que detalhem a composição dos saldos ou valores apurados, incluindo, no mínimo: a) o critério adotado para apuração dos haveres; b) o tipo e a estrutura das demonstrações apresentadas; c) os critérios e ajustes utilizados na avaliação dos elementos que compõem as demonstrações (ativos, passivos e variáveis que influenciam os fluxos); d) os parâmetros de materialidade e relevância aplicados na avaliação dos elementos.

Item 13 (texto literal): Quando for utilizada demonstração específica, conforme a alínea "d" do item 12, o perito contábil deverá destacar essa condição em nota explicativa indicar as condições que o levaram a adoção de modelo diverso e destacar a aderência aos termos gerais desta ITP e a sua compatibilidade às normas brasileiras de contabilidade, em especial, a NBC TP 01.

Apêndice e Glossário: arquivo oficial da ITP 01 no site do CFC. A página do DOU consultada em 16/11/2026 não os reproduz; a versão certificada não foi conferida.

Atenção na leitura: o item 13 remete à “alínea "d" do item 12”; as demonstrações específicas estão na alínea "d" do item 11. No Sumário do arquivo do CFC, as Demonstrações aparecem como item 12.

Capítulo 6 de 6 Sabedoria

6. Continuar o curso

Os atalhos para seguir no curso e os nove Tips, com este em destaque.