Pular para o conteúdo
Curso Apuração de Haveres · Tip 04 Slide 119 · Tip 04

Legislação aplicável ao contador: Código de Ética Profissional

Os slides 119 a 134 do curso, na ordem da apresentação: 1 bloco de slides e 15 slides de conteúdo depois do divisor.

  • Sabedoria para ler a norma e a lei
  • Segurança para conduzir a perícia
  • Inovação para apurar os haveres

O símbolo do pilar abre cada capítulo e o acompanha na barra de capítulos: a coluna marca os conceitos, a lei e a jurisprudência, e também a lista dos nove Tips, a apresentação do curso e o capítulo Continuar o curso, no fim de cada Tip; o escudo com a pedra angular marca o perito, o método e o controle; e o compasso marca a norma nova, os balanços, os números e o laudo.

Prof. Carlos Chelfo, autor do curso
Antes: Tip 03

Desenvolvimento da Perícia; Honorários Periciais e o depósito prévio;

Slides 60 a 118, na ordem da apresentação.

Curso

Início do curso

Os nove Tips, a apresentação do curso e a NBC ITP 01.

Depois: Tip 05

Apuração de Haveres: conceitos iniciais

Slides 135 a 147, na ordem da apresentação.

Tip: 04 de 9Slides: 119 a 134
Como ler

Cada capítulo reúne os slides seguidos que têm o mesmo título no deck, na ordem e com a numeração da apresentação; o número do slide abre cada cartão.

No fim da página, Continuar o curso leva ao Tip anterior, ao início do curso, ao Tip seguinte e à lista dos nove Tips.

Capítulo 1 de 2 Sabedoria

1. Legislação aplicável ao Perito

Slides 120 a 134 do Tip 04, na ordem da apresentação.

Slide 120Código de Ética Profissional

O perito deve ter como qualidades: honestidade, porque não deve aceitar nenhum tipo de remuneração, a não ser seus honorários; ser fiel ao Judiciário, pois não deve deixar-se influenciar pelas partes; deve ser claro e objetivo, sem desviar-se do assunto para o qual foi convocado a opinar, e deve usar uma linguagem acessível.
Slide 121Responsabilidade Criminal 

A responsabilidade penal é diferente da responsabilidade civil pelo fato de que o agente sofre uma pena; como exemplo, a prisão, que é restritiva ao seu direito de ir e vir; a atribuição da pena criminal independe da civil; a penal é para uma repressão pública, enquanto a civil é para as violações privadas

Slide 122Responsabilidade Criminal 

A responsabilidade penal do perito pode se configurar, principalmente, através do crime de falsa perícia, tipificado no Art. 342 do Código Penal, com a redação dada pela Lei nº 10.268/2001. A conduta criminosa consiste em fazer afirmação falsa, ou negar ou calar a verdade como perito em processo judicial, administrativo, inquérito policial ou em juízo arbitral.

• Pena: A pena prevista é de reclusão, de 2 (dois) a 4 (quatro) anos, e multa.

• Causas de Aumento de Pena: As penas são aumentadas de um sexto a um terço se o crime é praticado mediante suborno ou se cometido com o fim de obter prova destinada a produzir efeito em processo penal, ou em processo civil em que for parte entidade da administração pública direta ou indireta.

• Extinção da Punibilidade: O fato deixa de ser punível se, antes da prolação da sentença no processo em que ocorreu o ilícito, o agente se retrata ou declara a verdade.

Slide 123Responsabilidade Civil

A legislação civil determina responsabilidades e penalidades para o profissional que exerce a função de perito, as quais consistem em:

  • Multa,
  • Indenização e
  • Inabilitação

O Juiz aplicar um percentual sobre o valor da causa, a título de multa.

Slide 124

Esfera da ResponsabilidadeSanções/Consequências Principais
CívelIndenização por danos; Substituição; Multa; Restituição de honorários; Impedimento de atuar.
PenalCrime de Falsa Perícia (reclusão e multa).
AdministrativaAdvertência; Suspensão do cadastro; Exclusão do cadastro; Sanções disciplinares pelo Conselho de Classe.

Slide 125

É preferível omitir uma opinião sobre fatos sobre os quais não se chegou a um convencimento pleno do que lançar qualquer resposta só para satisfazer os quesitos que foram formulados.

Slide 126A força probante e exigências da escrita contábil

O art. 226 do Código Civil é bastante expressivo e claro sobre o valor de prova da escrita contábil. Requer, entretanto, “subsídios” que possam convalidar tal condição.

CÓDIGO CIVIL

“Os livros e fichas dos empresários e sociedades provam contra as pessoas a que pertencem, e, em seu favor, quando escriturados sem vício extrínseco ou intrínseco, forem confirmados por outros subsídios.”

Slide 127A força probante e exigências da escrita contábil

Em outro giro, os profissionais de contabilidade estão obrigados a aplicar a ITG 2000 - Escrituração contábil? SIM

ITG 2000 Escrituração Contábil

"O Alcance 2.

Esta Interpretação deve ser adotada por todas as entidades, independente da natureza e do porte, na elaboração da escrituração contábil, [...]."

Slide 128A força probante e exigências da escrita contábil

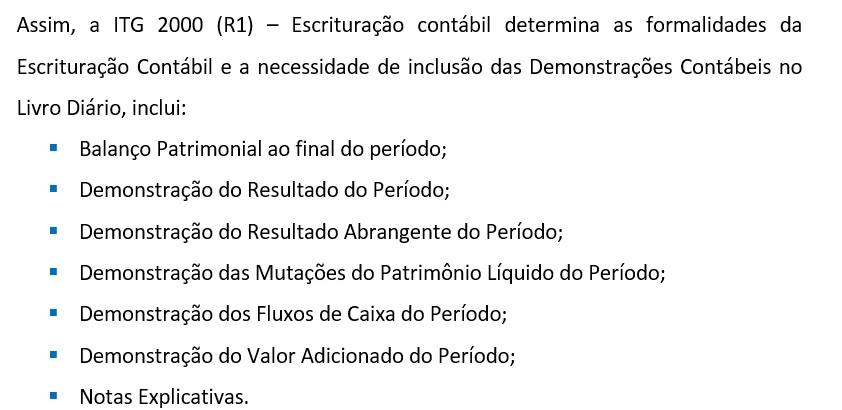
Trecho sobre a ITG 2000 (R1), Escrituração Contábil, com as demonstrações que devem constar do Livro Diário.abrir a imagem em tamanho real (abre em nova aba)
Texto da imagem (transcrição)

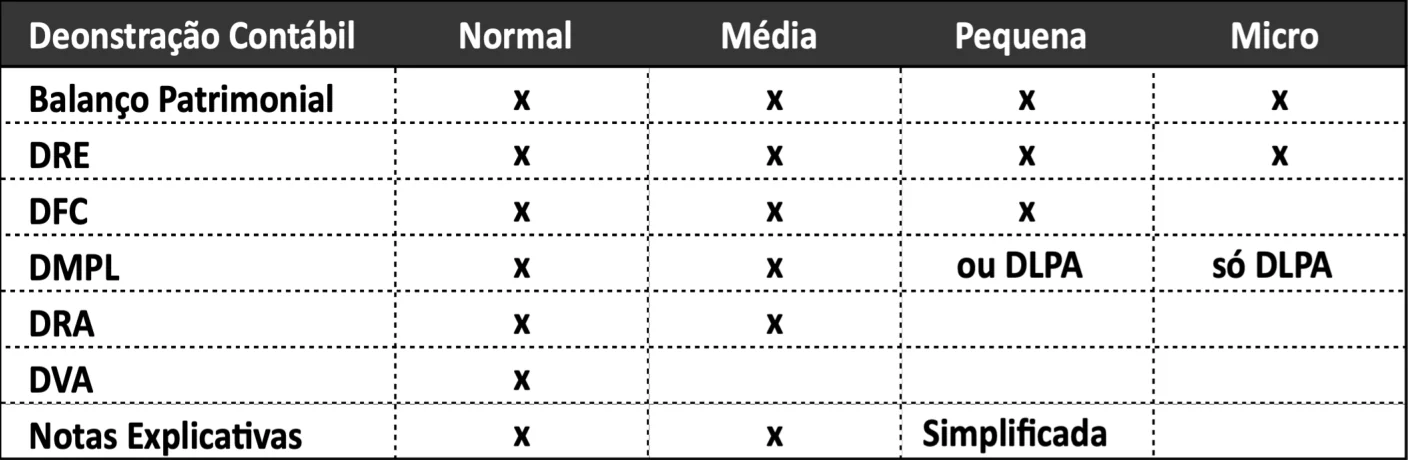
Assim, a ITG 2000 (R1) - Escrituração contábil determina as formalidades da Escrituração Contábil e a necessidade de inclusão das Demonstrações Contábeis no Livro Diário, inclui:

Balanço Patrimonial ao final do período;

Demonstração do Resultado do Período;

Demonstração do Resultado Abrangente do Período;

Demonstração das Mutações do Patrimônio Líquido do Período;

Demonstração dos Fluxos de Caixa do Período;

Demonstração do Valor Adicionado do Período;

Notas Explicativas.

Slide 129

CÓDIGO CIVIL

“Art. 1.179 O empresário ou sociedade empresária que adotar o sistema de fichas de lançamentos poderá substituir o livro Diário pelo livro Balancetes Diários e Balanços, observadas as mesmas formalidades extrínsecas exigidas para aquele.”

Slide 130

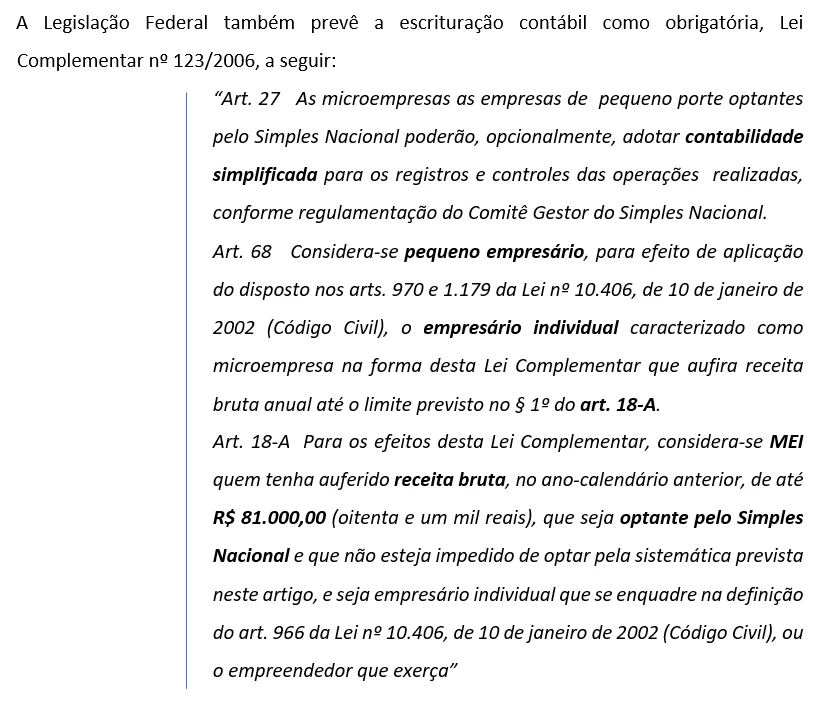
Trecho da Lei Complementar nº 123/2006 sobre a contabilidade das microempresas e empresas de pequeno porte.abrir a imagem em tamanho real (abre em nova aba)
Texto da imagem (transcrição)

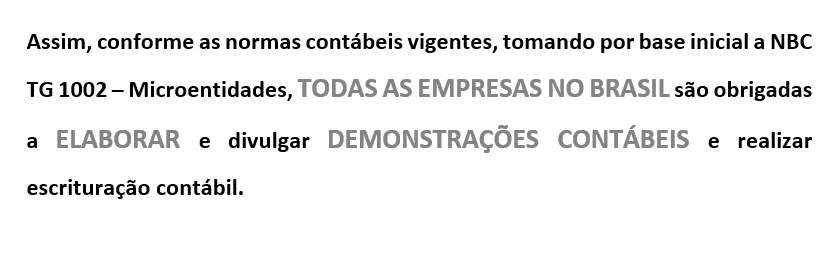
A Legislação Federal também prevê a escrituração contábil como obrigatória, Lei Complementar nº 123/2006, a seguir:

“Art. 27 As microempresas as empresas de pequeno porte optantes pelo Simples Nacional poderão, opcionalmente, adotar contabilidade simplificada para os registros e controles das operações realizadas, conforme regulamentação do Comitê Gestor do Simples Nacional.

Art. 68 Considera-se pequeno empresário, para efeito de aplicação do disposto nos arts. 970 e 1.179 da Lei nº 10.406, de 10 de janeiro de 2002 (Código Civil), o empresário individual caracterizado como microempresa na forma desta Lei Complementar que aufira receita bruta anual até o limite previsto no § 1º do art. 18-A.

Art. 18-A Para os efeitos desta Lei Complementar, considera-se MEI quem tenha auferido receita bruta, no ano-calendário anterior, de até R$ 81.000,00 (oitenta e um mil reais), que seja optante pelo Simples Nacional e que não esteja impedido de optar pela sistemática prevista neste artigo, e seja empresário individual que se enquadre na definição do art. 966 da Lei nº 10.406, de 10 de janeiro de 2002 (Código Civil), ou o empreendedor que exerça”

Slide 132A força probante e exigências da escrita contábil

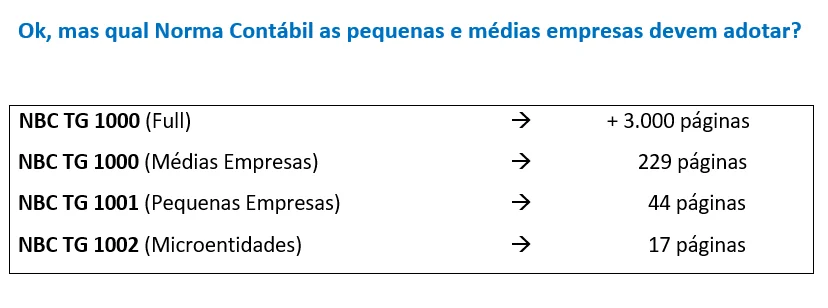
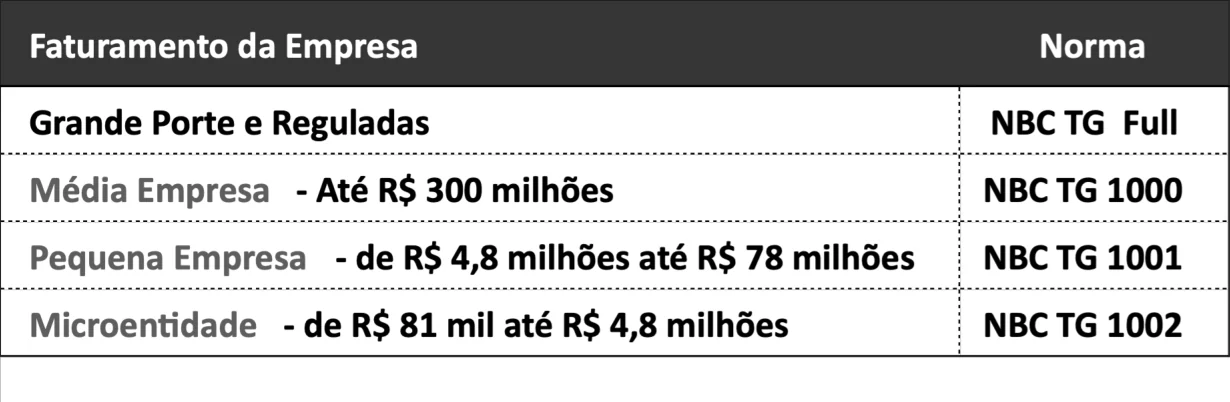
Ainda permanece a Norma Contábil

ITG 1000 Normas aplicáveis e modelos de plano de contas e demonstrações contábeis para Microentidade e pequena empresa

"Para fins das Normas Brasileiras de Contabilidade, considera-se:

a) Empresa de grande porte: a Sociedade de Grande Porte definida nos termos do Parágrafo único do art. 3º da Lei nº 11.638/2007, ou seja, que tenha receita bruta superior a R$300.000.000,00 ou ativos superiores a R$ 240.000.000,00 no exercício anterior;

b) Empresa de médio porte: a entidade cuja receita bruta do exercício anterior tenha sido superior a R$ 78.000.000,00 e igual ou inferior a R$ 300.000.000,00;

c) Pequena Empresa: a entidade cuja receita bruta do exercício anterior tenha sido superior a R$ 4.800.000,00 e igual ou inferior a R$ 78.000.000,00; e

d) Microentidade: a entidade cuja receita bruta do exercício anterior tenha sido igual ou inferior a R$ 4.800.000,00.

Capítulo 2 de 2 Sabedoria

2. Continuar o curso

Os atalhos para seguir no curso e os nove Tips, com este em destaque.