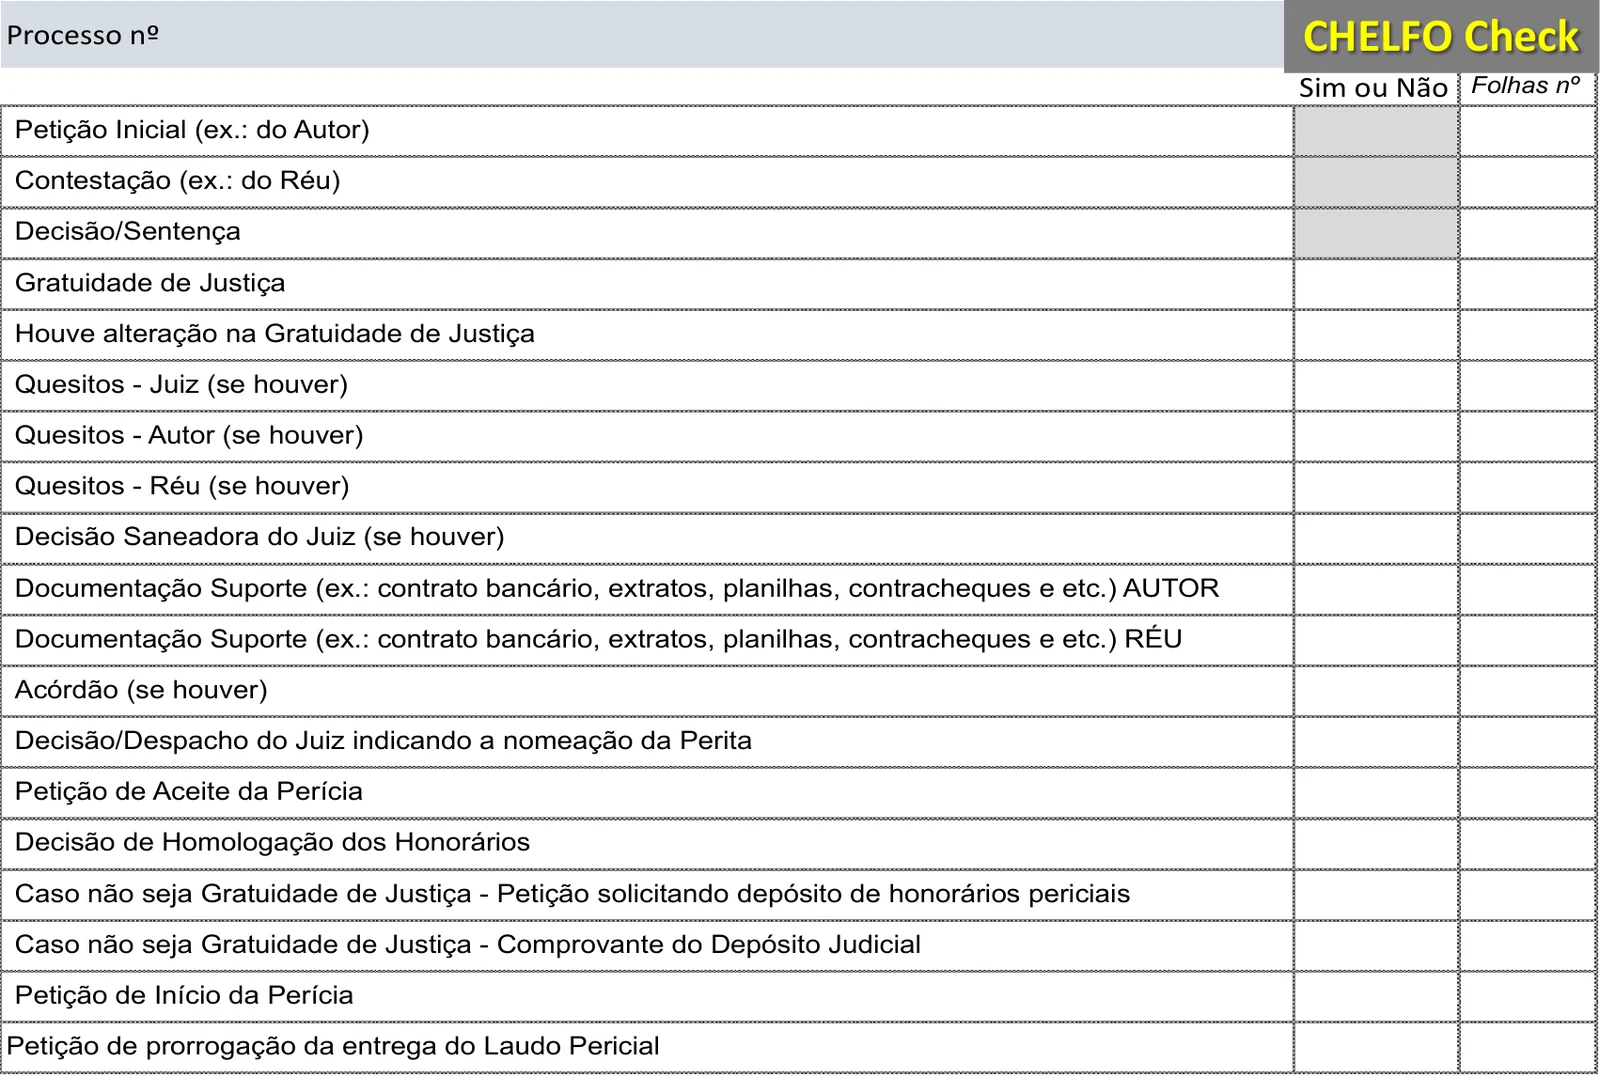
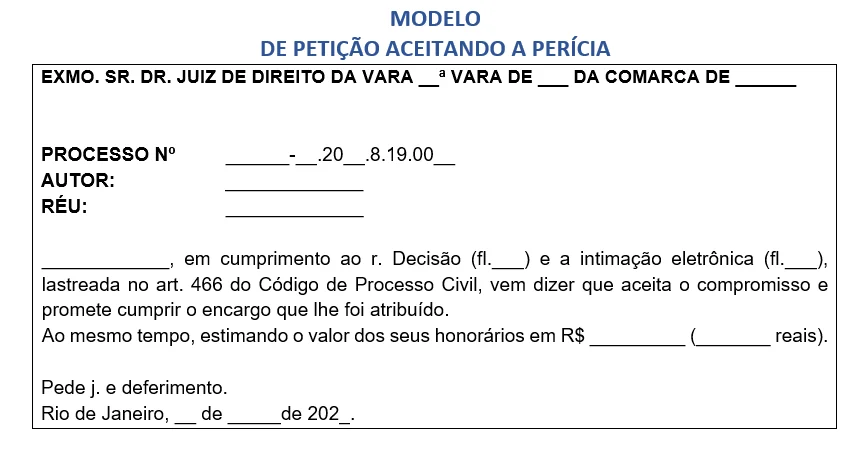
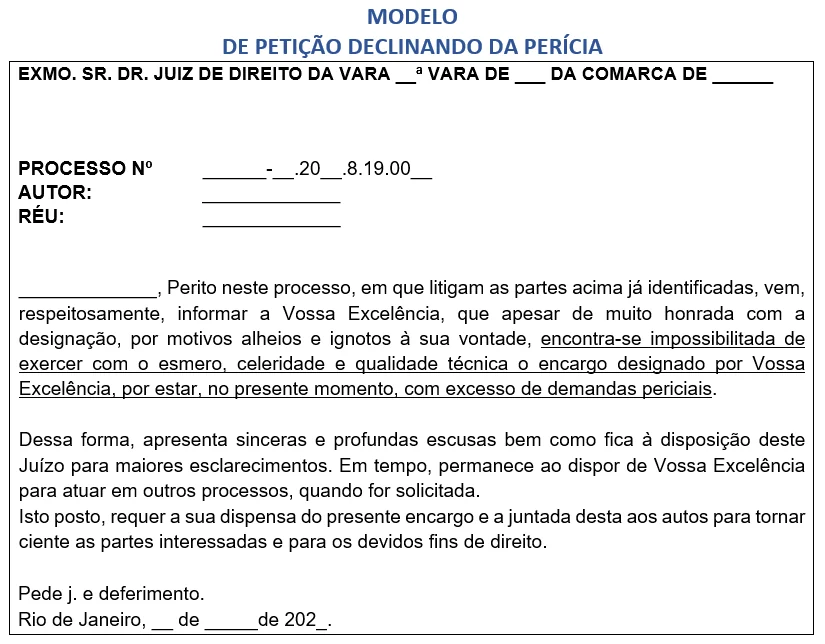
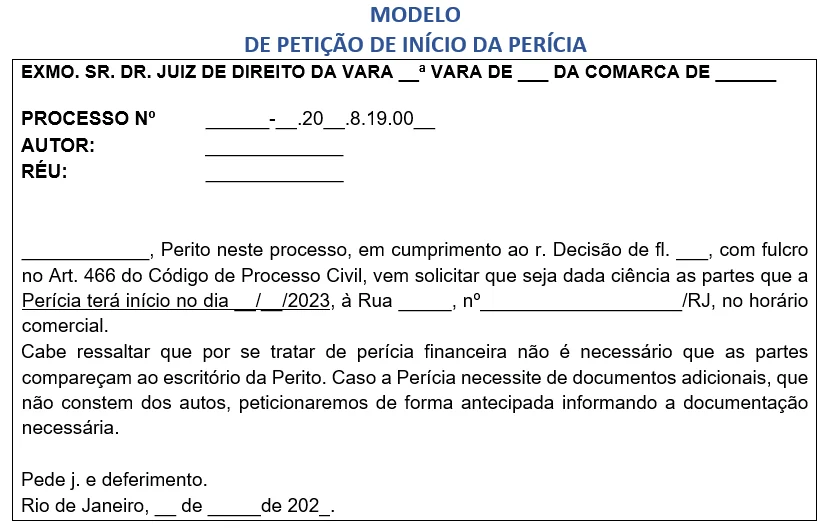
Slide 61
 abrir a imagem em tamanho real (abre em nova aba)
Fonte: diagrama geado por Inteligência Artificial (IA) sob supervisão do autor

Os slides 60 a 118 do curso, na ordem da apresentação: 5 blocos de slides e 58 slides de conteúdo depois do divisor.
O símbolo do pilar abre cada capítulo e o acompanha na barra de capítulos: a coluna marca os conceitos, a lei e a jurisprudência, e também a lista dos nove Tips, a apresentação do curso e o capítulo Continuar o curso, no fim de cada Tip; o escudo com a pedra angular marca o perito, o método e o controle; e o compasso marca a norma nova, os balanços, os números e o laudo.
Slides 21 a 59, na ordem da apresentação.
Slides 119 a 134, na ordem da apresentação.
Cada capítulo reúne os slides seguidos que têm o mesmo título no deck, na ordem e com a numeração da apresentação; o número do slide abre cada cartão.
Quando o slide tem anotações do apresentador, elas abrem em Fontes e anotações do slide, com as fontes. No fim da página, Continuar o curso leva ao Tip anterior, ao início do curso, ao Tip seguinte e à lista dos nove Tips.
Slide 61 do Tip 03, na ordem da apresentação.
abrir a imagem em tamanho real (abre em nova aba)Fonte: diagrama geado por Inteligência Artificial (IA) sob supervisão do autor
Slides 62 a 68 do Tip 03, na ordem da apresentação.
Planejamento é a fase que antecede o início da perícia, momento em que o perito analisa os autos a serem periciado, verificando a existência de documentos necessários para a realização da perícia, ou diligência. Na lei vigente, ele deve apresentar a metodologia utilizada no laudo.
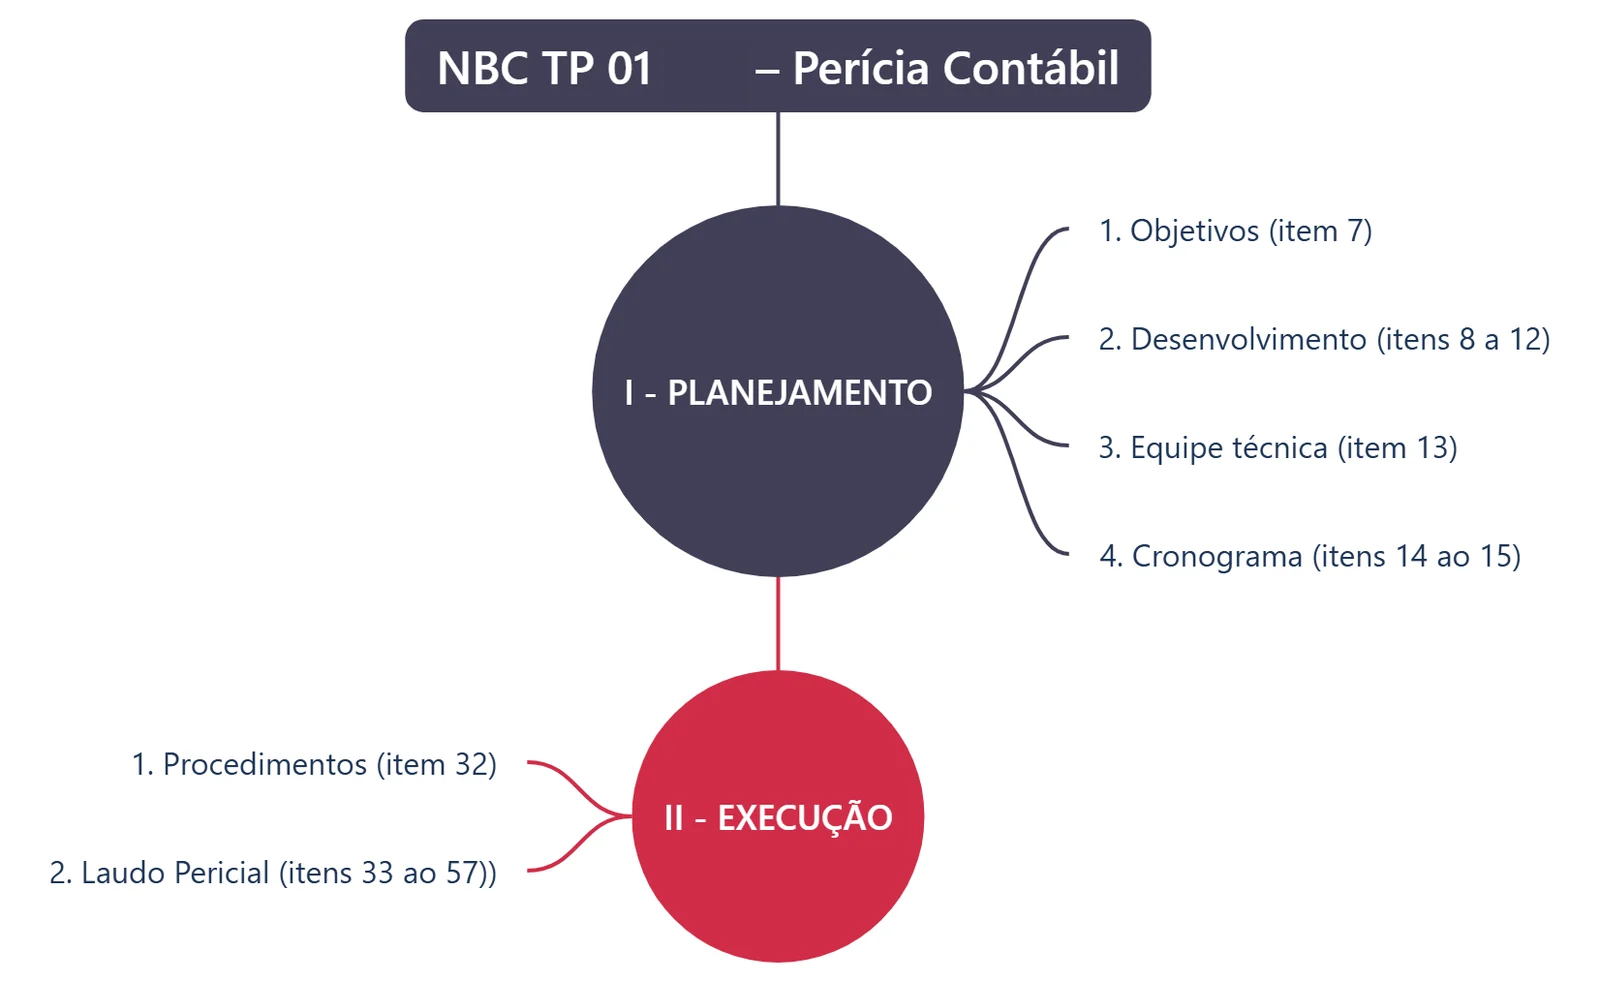
NBC TP 01 (R2) Perícia Contábil
A NBC TP 01 - NORMA TÉCNICA DE PERÍCIA CONTÁBIL prevê a necessidade do planejamento dos trabalhos periciais:
“O planejamento da perícia é a etapa do trabalho pericial na qual o perito contábil estabelece os objetivos, as diretrizes, os recursos, o tempo e a metodologia a serem aplicados e avalia riscos.”
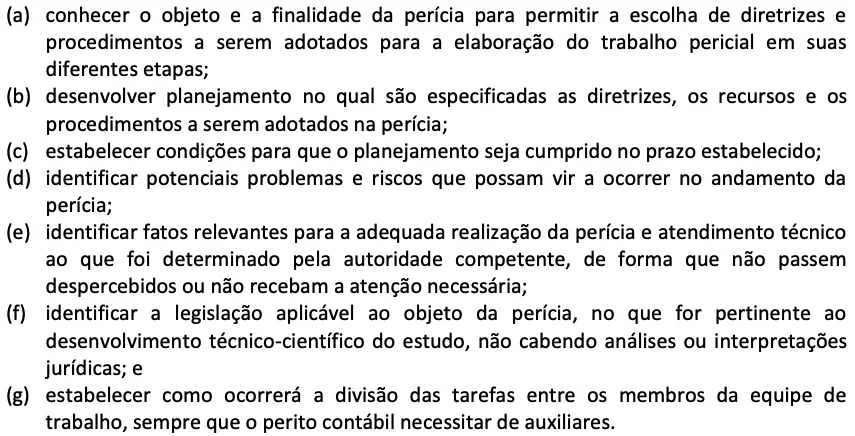 abrir a imagem em tamanho real (abre em nova aba)
(a) conhecer o objeto e a finalidade da perícia para permitir a escolha de diretrizes e procedimentos a serem adotados para a elaboração do trabalho pericial em suas diferentes etapas;
(b) desenvolver planejamento no qual são especificadas as diretrizes, os recursos e os procedimentos a serem adotados na perícia;
(c) estabelecer condições para que o planejamento seja cumprido no prazo estabelecido;
(d) identificar potenciais problemas e riscos que possam vir a ocorrer no andamento da perícia;
(e) identificar fatos relevantes para a adequada realização da perícia e atendimento técnico ao que foi determinado pela autoridade competente, de forma que não passem despercebidos ou não recebam a atenção necessária;
(f) identificar a legislação aplicável ao objeto da perícia, no que for pertinente ao desenvolvimento técnico-científico do estudo, não cabendo análises ou interpretações jurídicas; e
(g) estabelecer como ocorrerá a divisão das tarefas entre os membros da equipe de trabalho, sempre que o perito contábil necessitar de auxiliares.
Você, Profissional da Perícia, tem de estar focado no processo, mas este muitas vezes não contempla toda a documentação necessária para o desenvolvimento da perícia. Assim, os documentos dos autos servem como suporte para obtenção das informações necessárias à elaboração do desenvolvimento da perícia.
Quando a perícia exigir a necessidade de utilização de trabalho de terceiros (equipe de apoio, trabalho de especialistas ou profissionais de outras áreas de conhecimento), o planejamento deve prever a orientação e a supervisão do perito, que responderá pelos trabalhos executados, exclusivamente, por sua equipe de apoio.
Isto implica que o perito-contador deve ter conhecimento prévio de todas as etapas, salvo aquelas que somente serão identificadas quando da execução da perícia.
Deve evidenciar, quando aplicável, itens necessários à execução da perícia:
Slides 69 a 105 do Tip 03, na ordem da apresentação.
Ao ser intimado para dar início aos trabalhos periciais, o perito nomeado deve comunicar às partes e aos assistentes técnicos: a data e o local de início da produção da prova pericial contábil, exceto se fixados pelo juízo, juízo arbitral ou autoridade administrativa.
Os procedimentos periciais contábeis visam fundamentar o laudo pericial contábil e o parecer pericial contábil e abrangem, total ou parcialmente, segundo a natureza e a complexidade da matéria, exame, vistoria, indagação, investigação, arbitramento, mensuração, avaliação, certificação e testabilidade..
Concluídos os trabalhos periciais, o perito nomeado deve apresentar laudo pericial contábil, e o assistente técnico pode oferecer seu parecer pericial contábil, obedecendo aos respectivos prazos legais e/ou contratuais.
CÓDIGO PROCESSO CIVIL
“Art. 465 O juiz nomeará perito especializado no objeto da perícia e fixará de imediato o prazo para a entrega do laudo.
§ 1º Incumbe às partes, dentro de 15 (quinze) dias contados da intimação do despacho de nomeação do perito:
I - arguir o impedimento ou a suspeição do perito, se for o caso;
II - indicar assistente técnico;
III - apresentar quesitos.
§ 2º Ciente da nomeação, o perito apresentará em 5 (cinco) dias:
I - proposta de honorários;
II - currículo, com comprovação de especialização;
III - contatos profissionais, em especial o endereço eletrônico, para onde serão dirigidas as intimações pessoais.”
Focar na extração apenas do que é mais relevante para a prova pericial e expurgando as alegações das partes e citações de leis e jurisprudência. Destacamos que o importante é a leitura
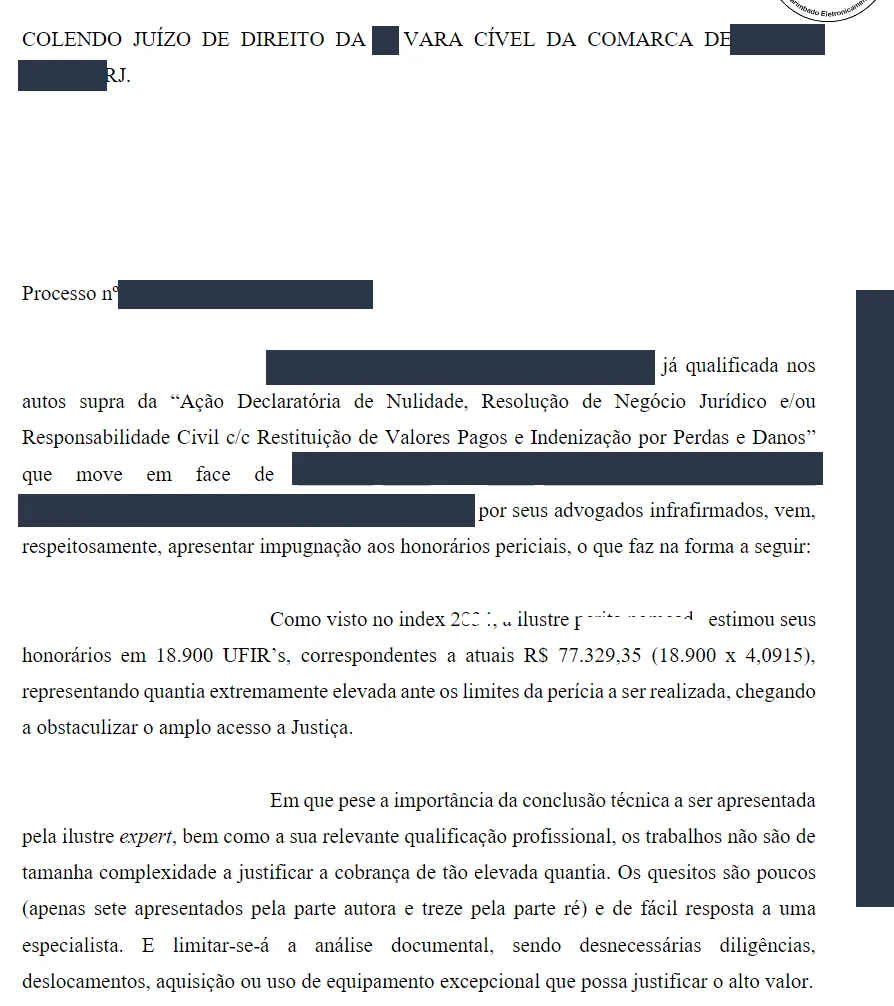
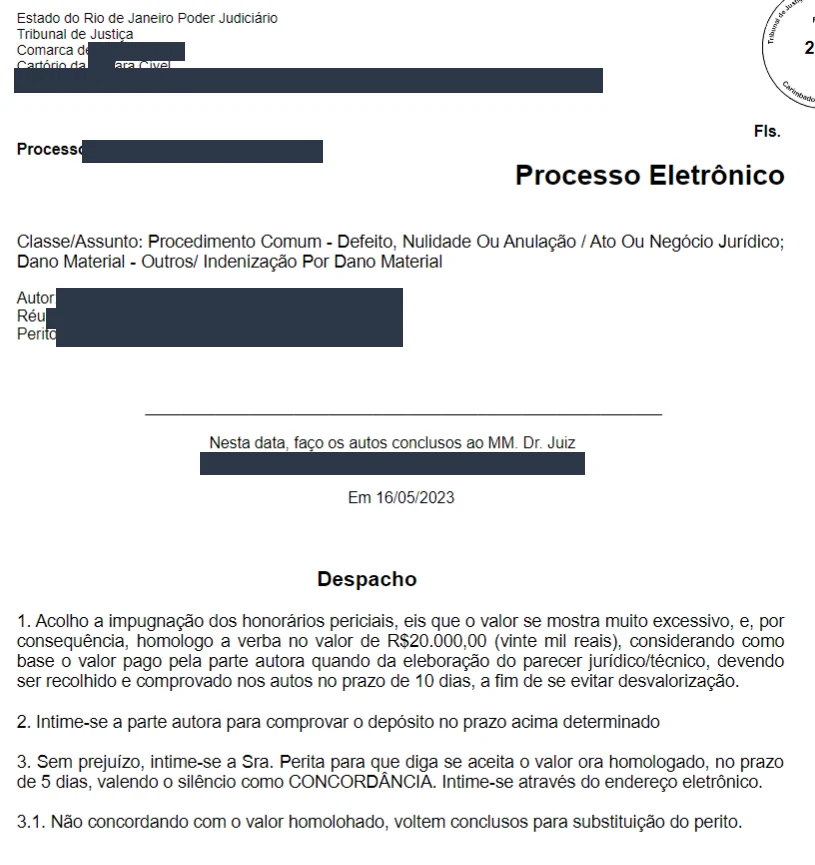
Pode ocorrer de as partes não concordarem com os honorários periciais propostos, situação em que normalmente o juiz determina que o perito nomeado venha aos autos justificar sua proposta e falar sobre os argumentos de discordância das partes.
Exemplo de petição de impugnação de proposta de honorários apresentada pelo Autor
Refere-se ao procedimento pelo qual as partes litigantes concordam formalmente com os valores dos honorários periciais propostos pelo expert nomeado, antes do início dos trabalhos técnicos.
A aceitação formal impede alegações futuras de onerosidade excessiva ou inadequação dos valores, conferindo legitimidade ao trabalho pericial e garantindo a remuneração do profissional.
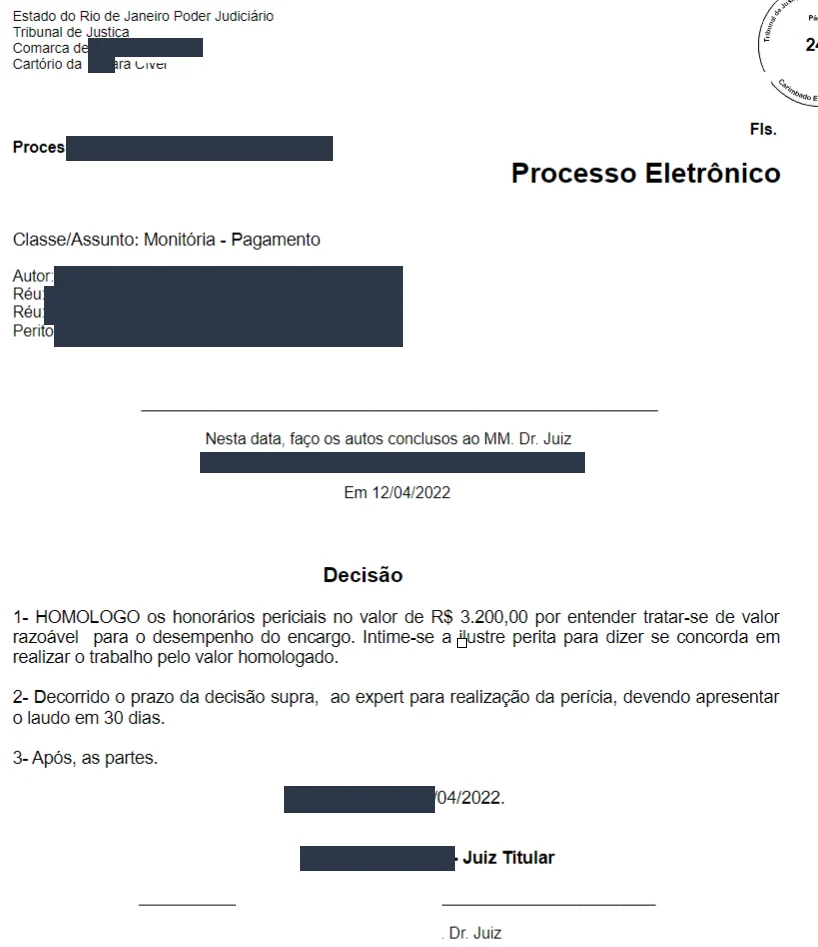
O perito depois de apresentada a sua proposta de honorários, ouvidas a partes (autor e réu), o Juiz homologa o valor e, em sendo o caso, questiona ao Perito Contador se aceita.
Exemplo de Despacho do Juiz que homologou os honorários periciais proposto
Exemplo de Despacho do Juiz que acolheu a impugnação dos honorários periciais
Considerando inicialmente a necessidade financeira do perito para consecução do trabalho, a propósito estabelece o CPC em seu art. 465 § 4º que o juiz PODERÁ (não há obrigatoriedade legal de fazê-lo) autorizar o pagamento de até 50% (cinquenta por cento) dos honorários arbitrados.
CÓDIGO PROCESSO CIVIL
“Art. 474. As partes terão ciência da data e do local designados pelo juiz ou indicados pelo perito para ter início a produção da prova.”
O perito judicial não é obrigado a elaborar a perícia sem que antes ocorra o depósito prévio de seus honorários, salvo nos casos em que tenha sido deferida a gratuidade de justiça a uma das partes. Sendo assim, depositada a verba honorária em juízo, inicia-se a perícia.
CÓDIGO PROCESSO CIVIL
“Art. 466
§ 2º O perito deve assegurar aos assistentes das partes o acesso e o acompanhamento das diligências e dos exames que realizar, com prévia comunicação, comprovada nos autos, com antecedência mínima de 5 (cinco) dias.
Termo de diligência é o instrumento por meio do qual o perito cumpre a determinação legal ou administrativa e solicita que sejam colocados à disposição livros, documentos, coisas, dados e informações necessárias à elaboração do laudo pericial contábil ou parecer pericial contábil.
Laudo Pericial é o documento técnico-científico elaborado por expert habilitado, que contém análise, conclusões e opinião fundamentada sobre questões técnicas submetidas à sua apreciação. Características essenciais:
Distinções relevantes:
Diferencia-se do parecer técnico (opinião consultiva) por ter força probatória processual e do relatório por conter conclusões definitivas sobre os pontos controvertidos.
Eficácia jurídica:
Constitui prova pericial que subsidiará a decisão judicial, podendo ser determinante para o deslinde da questão técnica em litígio.
 abrir a imagem em tamanho real (abre em nova aba)
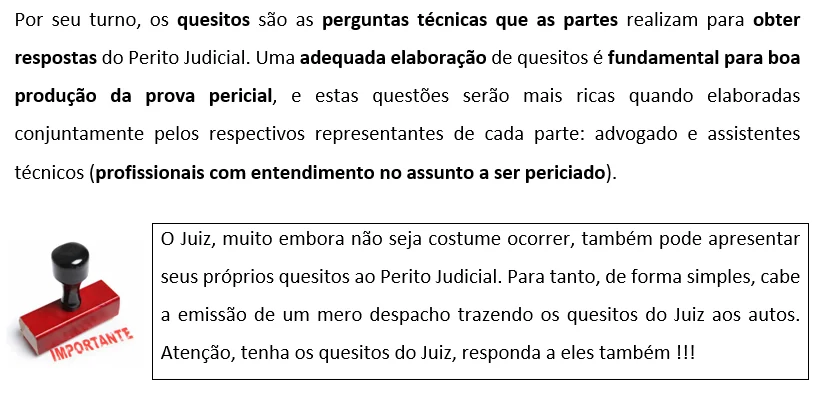
Por seu turno, os quesitos são as perguntas técnicas que as partes realizam para obter respostas do Perito Judicial. Uma adequada elaboração de quesitos é fundamental para boa produção da prova pericial, e estas questões serão mais ricas quando elaboradas conjuntamente pelos respectivos representantes de cada parte: advogado e assistentes técnicos (profissionais com entendimento no assunto a ser periciado).
IMPORTANTE
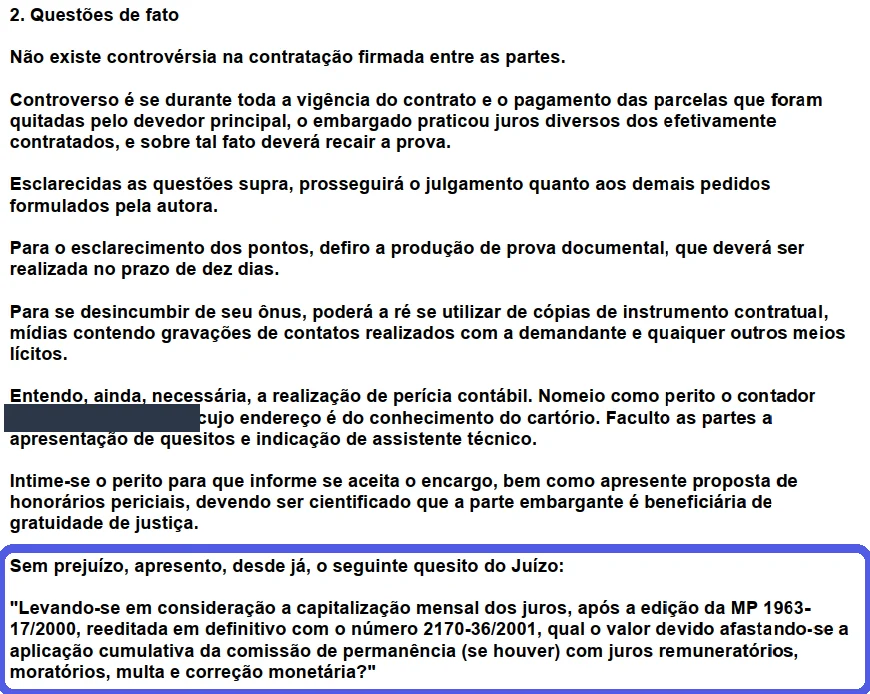
O Juiz, muito embora não seja costume ocorrer, também pode apresentar seus próprios quesitos ao Perito Judicial. Para tanto, de forma simples, cabe a emissão de um mero despacho trazendo os quesitos do Juiz aos autos. Atenção, tenha os quesitos do Juiz, responda a eles também !!!
O Decreto-Lei nº 9.295/46 (que criou o Conselho Federal de Contabilidade, define as atribuições do Contador e do Guarda-livros), na letra “c” do art. 25, determina que o Laudo Pericial Contábil somente seja elaborado por contador que esteja devidamente registrado e habilitado em Conselho Regional de Contabilidade.
A elaboração do Laudo Pericial Judicial ocorre após a nomeação do perito pelo tribunal.
Geralmente, os prazos para a conclusão do laudo são definidos pelo juiz e podem variar dependendo da complexidade do caso.
O perito deve cumprir rigorosamente os prazos estabelecidos pelo tribunal.
O Laudo Pericial Judicial é elaborado pelo perito nomeado para o juízo. Dessa forma, deve-se ater na redação do Laudo Pericial na neutralidade e imparcialidade na condução das repostas aos quesitos.
SÍNTESE DO CASO: relato ou transcrição sucinta, de forma que resulte em leitura compreensiva dos fatos relatados sobre as questões técnicas, teses das partes e condições que resultaram na nomeação, escolha ou contratação do perito contábil.
DILIGÊNCIAS: todos os atos adotados pelo perito contábil, inclusive comunicações às partes e seus assistentes, na busca de documentos, coisas, dados e informações e outros elementos de prova necessários à elaboração do trabalho pericial, bem como o trabalho de campo na busca de elementos necessários que não estejam juntados aos autos.
CONCLUSÃO: é a exposição sintética da matéria fática constatada, indicando o suporte técnico-científico que justifica as conclusões a que chegou o perito ou o assistente técnico. Outras informações ou elementos relevantes, que não constaram da quesitação, devem ser consignados.
ANEXO: é o documento obtido pelo perito contábil ou recebido por este, das partes e de terceiros, com o intuito de complementar a argumentação ou os elementos de prova.
APÊNDICE: é o documento obtido pelo perito contábil ou recebido por este, das partes e de terceiros, com o intuito de complementar a argumentação ou os elementos de prova.
Slide 106 do Tip 03, na ordem da apresentação.
NBC ITP 01
Apuração de Haveres
“15. O laudo pericial contábil e o parecer técnico contábil, para fins de apuração de haveres, devem seguir as mesmas delimitações expostas na NBC TP 01.”
A que acabamos de ver: identificação, síntese, metodologia, diligências, quesitos, conclusão, anexos, apêndices e assinatura.
Reafirma o dever de indicar e fundamentar o método (item 7, nos termos da NBC TP 01). Acrescenta uma das demonstrações do item 11 e as notas explicativas com conteúdo mínimo (item 12; item 13, se a demonstração for específica).
No CPC (art. 473, III). O laudo deve conter “a indicação do método utilizado, esclarecendo-o e demonstrando ser predominantemente aceito pelos especialistas da área do conhecimento da qual se originou”.
Fonte: NBC ITP 01 (CFC), de 13/11/2025, publicada no DOU de 28/11/2025, Seção 1, p. 419.
Item 15 (texto literal): O laudo pericial contábil e o parecer técnico contábil, para fins de apuração de haveres, devem seguir as mesmas delimitações expostas na NBC TP 01.
Item 7 (texto literal): Aplicam-se à apuração de haveres os procedimentos técnicos estabelecidos na NBC TP 01, e cabe ao perito contábil indicar e fundamentar a escolha do método, nos termos estabelecidos na NBC TP 01.
CPC, art. 473, III (texto literal): “a indicação do método utilizado, esclarecendo-o e demonstrando ser predominantemente aceito pelos especialistas da área do conhecimento da qual se originou”.
A norma geral de perícia em vigor é a NBC TP 01 (R2), publicada no DOU de 14/03/2025.
Leitura didática: o item 15 só remete às delimitações da NBC TP 01; a norma não diz em que parte do laudo entram a demonstração e as notas. O dever de indicar e fundamentar o método já vinha da NBC TP 01 e do art. 473, III, do CPC.
Slides 107 a 118 do Tip 03, na ordem da apresentação.
O Laudo Pericial Judicial é entregue ao tribunal que nomeou o perito e às partes envolvidas no processo judicial.
O perito nomeado só deve entregar seu laudo pericial, em regra, em 2 situações:
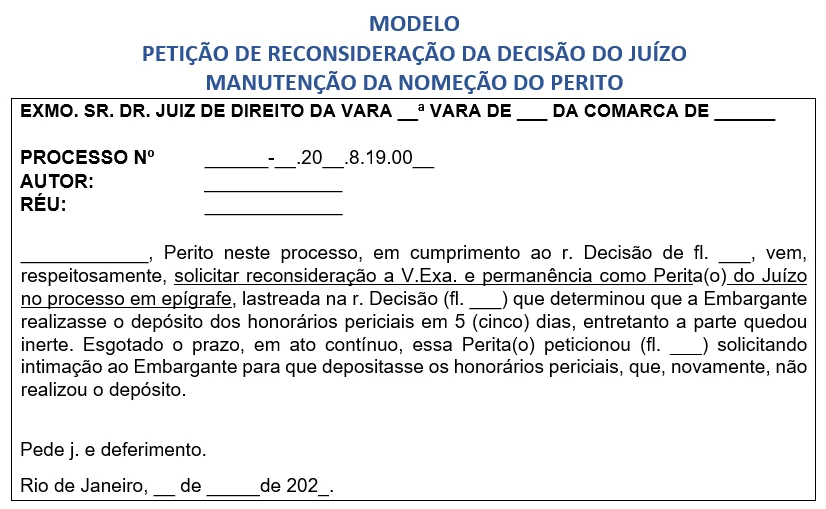
Peticionar informando ao Juiz que irá aguardar o recolhimento (depósito) judicial.
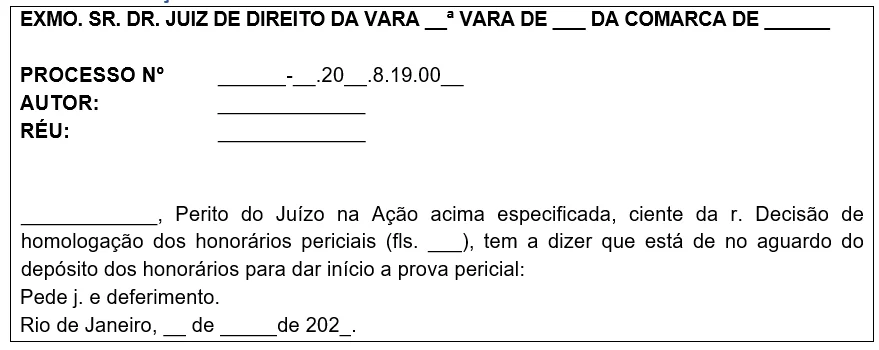 abrir a imagem em tamanho real (abre em nova aba)
Verificar o Despacho do Juiz sobre o depósito e forma de rateio pelas partes.
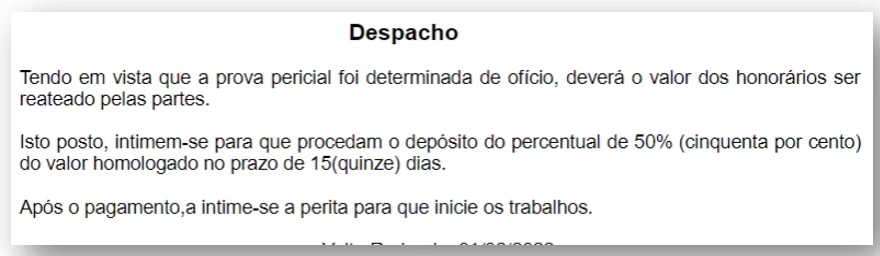 abrir a imagem em tamanho real (abre em nova aba)
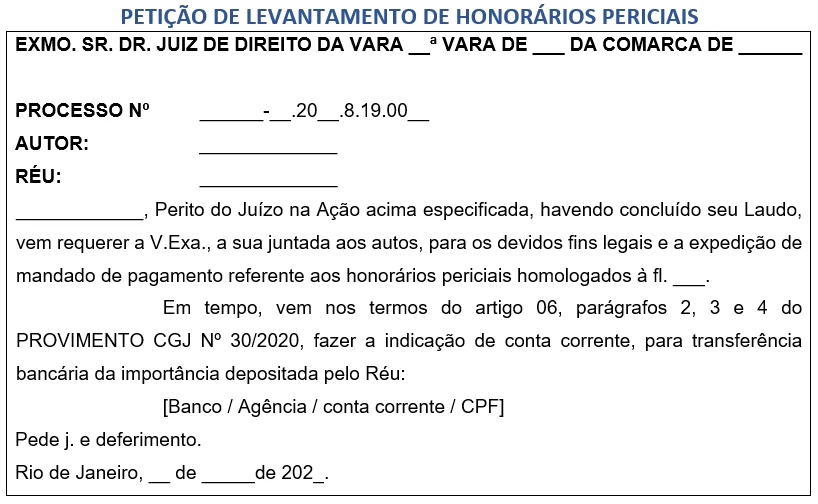
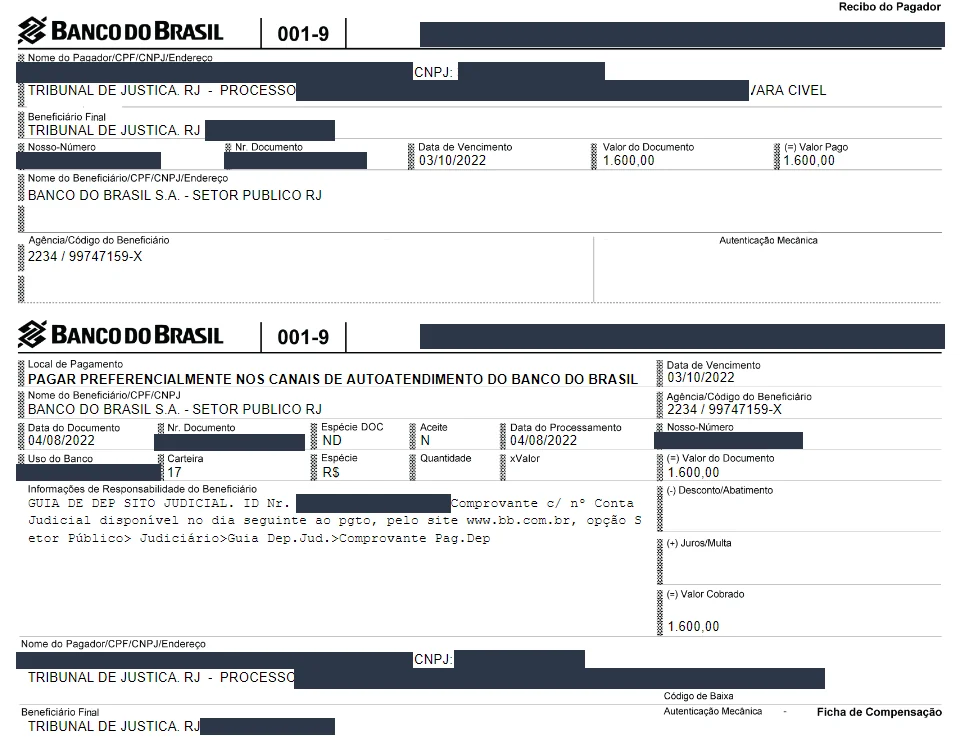
Acompanhar a realização do depósito judicial dos honorários periciais nos autos.
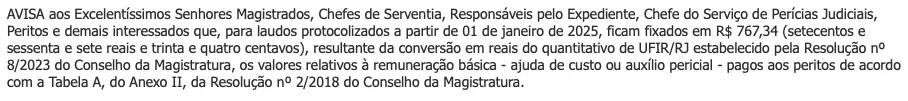
Neste caso, não cabe solicitar os honorários periciais, mesmo que eles tenham sidos propostos pelo Perito, aceito pelas partes e homologado pela Juiz, o valor devido ao Perito, neste tipo de processo, será a Ajuda de Custo no valor de R$ 767,34.
 abrir a imagem em tamanho real (abre em nova aba)
AVISA aos Excelentíssimos Senhores Magistrados, Chefes de Serventia, Responsáveis pelo Expediente, Chefe do Serviço de Perícias Judiciais, Peritos e demais interessados que, para laudos protocolizados a partir de 01 de janeiro de 2025, ficam fixados em R$ 767,34 (setecentos e sessenta e sete reais e trinta e quatro centavos), resultante da conversão em reais do quantitativo de UFIR/RJ estabelecido pela Resolução nº 8/2023 do Conselho da Magistratura, os valores relativos à remuneração básica - ajuda de custo ou auxílio pericial - pagos aos peritos de acordo com a Tabela A, do Anexo II, da Resolução nº 2/2018 do Conselho da Magistratura.
O "Alvará de Pagamento de Honorários Periciais" é um documento emitido pelo tribunal ou pela autoridade competente que autoriza o pagamento de honorários ao perito nomeado para realizar uma perícia em um processo judicial.
O "Alvará de Pagamento de Honorários Periciais" é um documento emitido pelo tribunal ou pela autoridade competente que autoriza o pagamento de honorários ao perito nomeado para realizar uma perícia em um processo judicial.
O perito pode, também, ser instado a promover esclarecimentos no próprio processo ou em audiência.
O que importa é que tais esclarecimentos não são complementos à prova pericial realizada, nem expandem seus objetivos, mas sim servem para identificar pontos de entendimento, muitas vezes em relação à nomenclatura ou a aspectos particulares na redação dada ao laudo pericial, e que merecem ser resolvidos.
Após a entrega dos laudos, o juiz abre às partes o exame dos laudos; então, sim, pode surgir a necessidade de esclarecer, em razão de as “respostas” sugerirem novos exames pertinentes.
Os quesitos COMPLEMENTARES ocorrem quando?
Nestes casos, o perito tem o direito de solicitar um complemento nos honorários. Esse adicional visa compensar as horas extras dedicadas aos estudos ou diligências necessárias para que o profissional possa efetivamente complementar o laudo pericial de forma adequada e completa.
Os atalhos para seguir no curso e os nove Tips, com este em destaque.