Pular para o conteúdo
Curso Apuração de Haveres · Tip 02 Slide 21 · Tip 02

Do Perito Judicial; Do Assistente Técnico

Os slides 21 a 59 do curso, na ordem da apresentação: 2 blocos de slides e 38 slides de conteúdo depois do divisor.

  • Sabedoria para ler a norma e a lei
  • Segurança para conduzir a perícia
  • Inovação para apurar os haveres

O símbolo do pilar abre cada capítulo e o acompanha na barra de capítulos: a coluna marca os conceitos, a lei e a jurisprudência, e também a lista dos nove Tips, a apresentação do curso e o capítulo Continuar o curso, no fim de cada Tip; o escudo com a pedra angular marca o perito, o método e o controle; e o compasso marca a norma nova, os balanços, os números e o laudo.

Prof. Carlos Chelfo, autor do curso
Antes: Tip 01

Conceitos básicos e definições; Objetivos e Tipos de Perícia

Slides 8 a 20, na ordem da apresentação.

Curso

Início do curso

Os nove Tips, a apresentação do curso e a NBC ITP 01.

Depois: Tip 03

Desenvolvimento da Perícia; Honorários Periciais e o depósito prévio;

Slides 60 a 118, na ordem da apresentação.

Tip: 02 de 9Slides: 21 a 59Slides sobre a NBC ITP 01: 2
Como ler

Cada capítulo reúne os slides seguidos que têm o mesmo título no deck, na ordem e com a numeração da apresentação; o número do slide abre cada cartão.

Quando o slide tem anotações do apresentador, elas abrem em Fontes e anotações do slide, com as fontes e os links. No fim da página, Continuar o curso leva ao Tip anterior, ao início do curso, ao Tip seguinte e à lista dos nove Tips.

Capítulo 1 de 3 Segurança

1. Do Perito Judicial

Slides 22 a 48 do Tip 02, na ordem da apresentação.

Slide 22

O perito judicial é um profissional qualificado e nomeado por um juiz, que desempenha um papel essencial no sistema de justiça, fornecendo expertise técnica e imparcialidade em questões complexas que requerem análise especializada, no que tange as perícias judiciais.

Ao contrário do que muitos pensam, a maioria dos peritos não são funcionários públicos concursados.

Slide 23

CÓDIGO PROCESSO CIVIL

O art. 156 do Código de Processo Civil (CPC), lei nº 13.105/2015:

“O juiz será assistido por um perito quando a prova de um fato depender de conhecimento técnico ou científico”.

No mesmo Código, no parágrafo primeiro do art. 156:

“Os peritos serão nomeados entre os profissionais legalmente habilitados e os órgãos técnicos ou científicos devidamente inscritos em cadastro mantido pelo tribunal ao qual o juiz está vinculado.”

Slide 24

Em outro giro, o Código do Processo Penal (CPP), Decreto-Lei nº 3;689 de 03 de outubro de 1941, define que

“Art. 159. O exame de corpo de delito e outras perícias serão realizados por perito oficial, portador de diploma de curso superior.

§ 1º Na falta de perito oficial, o exame será realizado por 2 (duas) pessoas idôneas, portadoras de diploma de curso superior preferencialmente na área específica, dentre as que tiverem habilitação técnica relacionada com a natureza do exame

Slide 25

A PERÍCIA JUDICIAL, no contexto brasileiro, é um meio de prova que tem por objetivo esclarecer fatos ou circunstâncias que exigem conhecimentos técnicos, científicos ou especializados, auxiliando o juiz na tomada de decisões em processos judiciais.

A perícia é realizada por um profissional habilitado e de confiança do juízo, denominado perito judicial.

Slide 26

Algumas características da perícia judicial no Brasil:

  • Nomeação do perito
  • Objetividade e imparcialidade
  • Produção de prova
  • Formulação de Quesitos
  • Elaboração de Laudo Pericial

Slide 27Posso atuar como Perito fora do Brasil ?

Slide 28

Sim, é conhecido como "Forensic Accountant" e atua, por exemplo, em investigações de fraudes, disputas judiciais e avaliações de negócios.

Slide 29

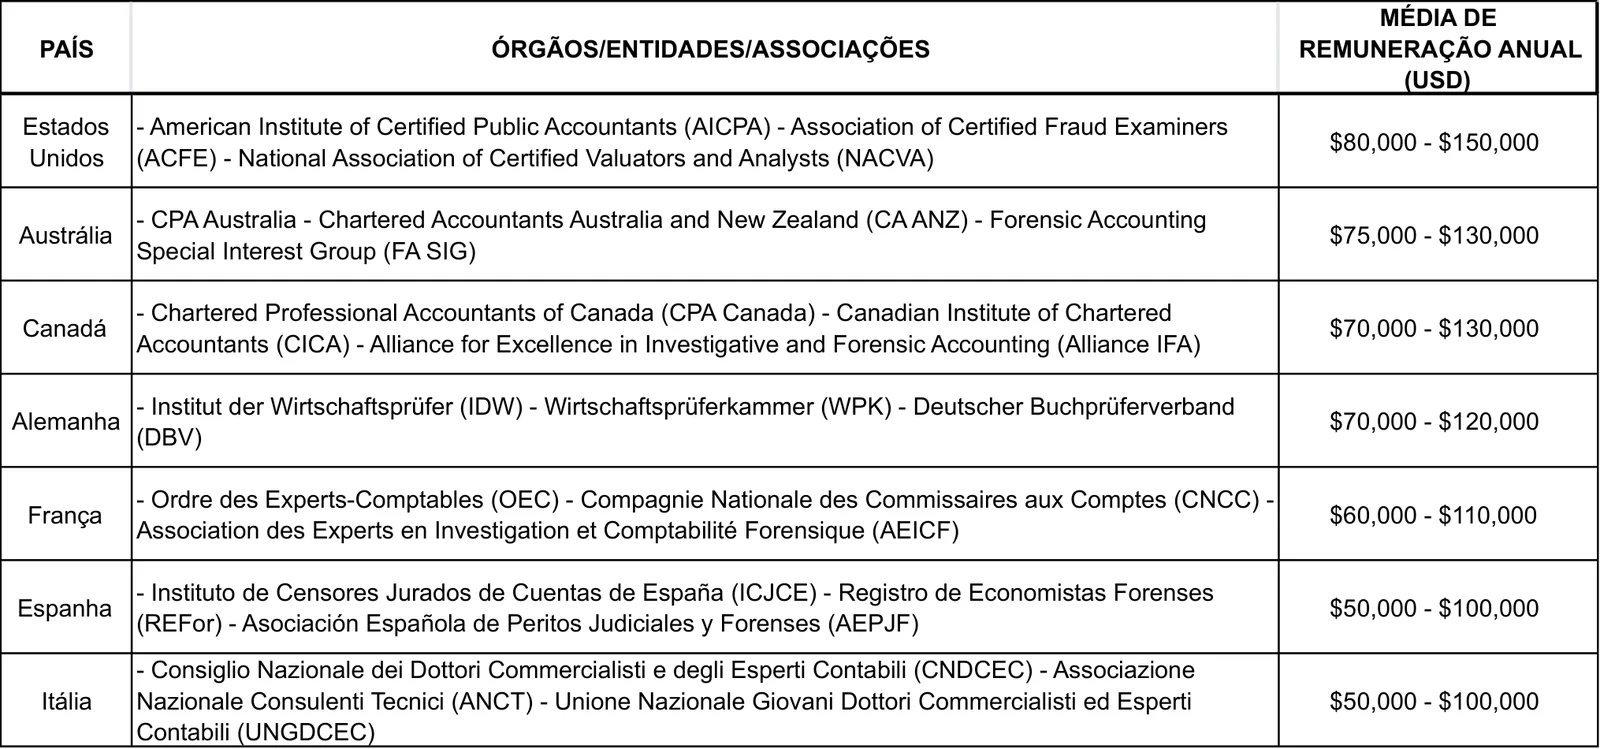
Tabela com a média de remuneração anual, em dólares, de peritos contábeis nos Estados Unidos, na Austrália, no Canadá, na Alemanha, na França, na Espanha e na Itália, com os órgãos, entidades e associações de cada país.abrir a imagem em tamanho real (abre em nova aba)
Texto da imagem (transcrição)
PAÍSÓRGÃOS/ENTIDADES/ASSOCIAÇÕESMÉDIA DE REMUNERAÇÃO ANUAL (USD)
Estados Unidos- American Institute of Certified Public Accountants (AICPA) - Association of Certified Fraud Examiners (ACFE) - National Association of Certified Valuators and Analysts (NACVA)$80,000 - $150,000
Austrália- CPA Australia - Chartered Accountants Australia and New Zealand (CA ANZ) - Forensic Accounting Special Interest Group (FA SIG)$75,000 - $130,000
Canadá- Chartered Professional Accountants of Canada (CPA Canada) - Canadian Institute of Chartered Accountants (CICA) - Alliance for Excellence in Investigative and Forensic Accounting (Alliance IFA)$70,000 - $130,000
Alemanha- Institut der Wirtschaftsprüfer (IDW) - Wirtschaftsprüferkammer (WPK) - Deutscher Buchprüferverband (DBV)$70,000 - $120,000
França- Ordre des Experts-Comptables (OEC) - Compagnie Nationale des Commissaires aux Comptes (CNCC) - Association des Experts en Investigation et Comptabilité Forensique (AEICF)$60,000 - $110,000
Espanha- Instituto de Censores Jurados de Cuentas de España (ICJCE) - Registro de Economistas Forenses (REFor) - Asociación Española de Peritos Judiciales y Forenses (AEPJF)$50,000 - $100,000
Itália- Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili (CNDCEC) - Associazione Nazionale Consulenti Tecnici (ANCT) - Unione Nazionale Giovani Dottori Commercialisti ed Esperti Contabili (UNGDCEC)$50,000 - $100,000

Slide 30

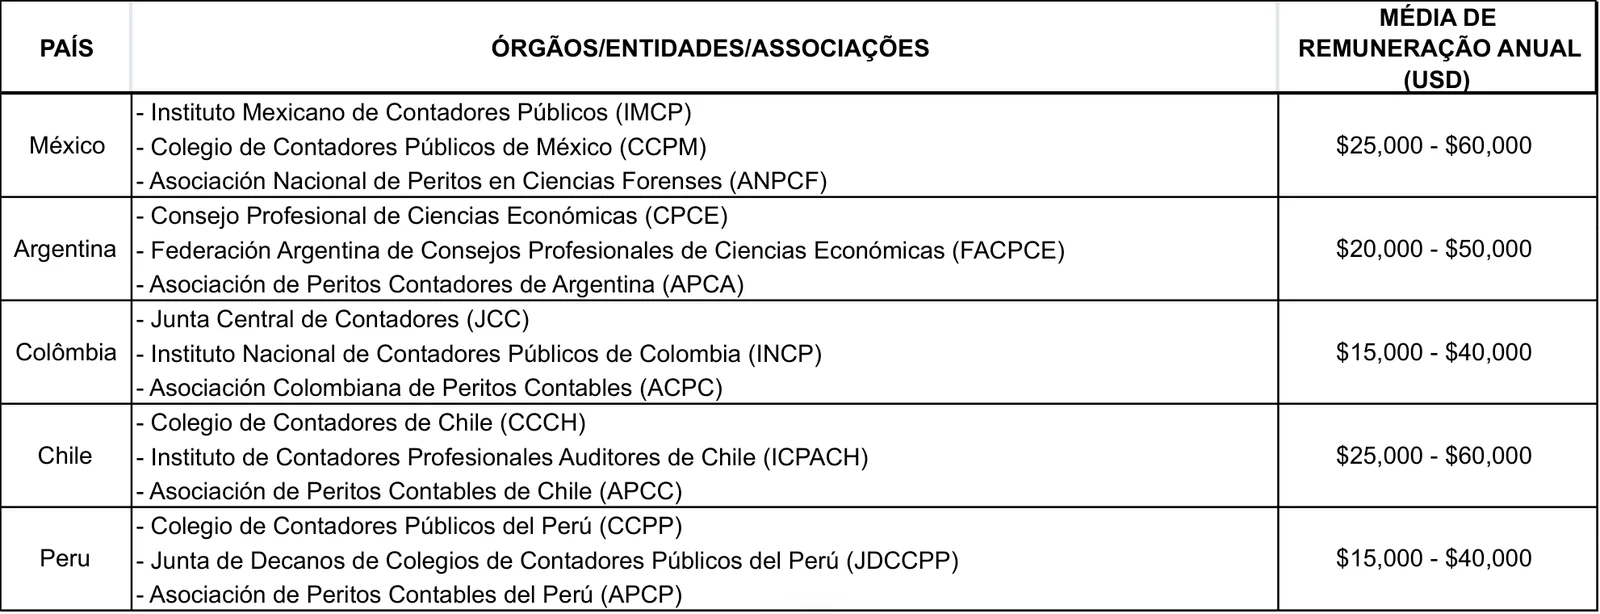
Tabela com a média de remuneração anual, em dólares, de peritos contábeis no México, na Argentina, na Colômbia, no Chile e no Peru, com os órgãos, entidades e associações de cada país.abrir a imagem em tamanho real (abre em nova aba)
Texto da imagem (transcrição)
PAÍSÓRGÃOS/ENTIDADES/ASSOCIAÇÕESMÉDIA DE REMUNERAÇÃO ANUAL (USD)
México- Instituto Mexicano de Contadores Públicos (IMCP) - Colegio de Contadores Públicos de México (CCPM) - Asociación Nacional de Peritos en Ciencias Forenses (ANPCF)$25,000 - $60,000
Argentina- Consejo Profesional de Ciencias Económicas (CPCE) - Federación Argentina de Consejos Profesionales de Ciencias Económicas (FACPCE) - Asociación de Peritos Contadores de Argentina (APCA)$20,000 - $50,000
Colômbia- Junta Central de Contadores (JCC) - Instituto Nacional de Contadores Públicos de Colombia (INCP) - Asociación Colombiana de Peritos Contables (ACPC)$15,000 - $40,000
Chile- Colegio de Contadores de Chile (CCCH) - Instituto de Contadores Profesionales Auditores de Chile (ICPACH) - Asociación de Peritos Contables de Chile (APCC)$25,000 - $60,000
Peru- Colegio de Contadores Públicos del Perú (CCPP) - Junta de Decanos de Colegios de Contadores Públicos del Perú (JDCCPP) - Asociación de Peritos Contables del Perú (APCP)$15,000 - $40,000
Selo da Association of Certified Fraud Examiners (ACFE).

https://www.acfe.com/

Slide 31

O Poder Judiciário tem por hábito intimar e determinar perícia contábil para qualquer tipo de perícia que inclua cálculos.

Mesmo que outros profissionais possam fazer cálculos financeiros, permanece o entendimento de que quem faz conta é o contador.

Slide 32

Definição por Antônio Lopes de Sá:

“Perícia contábil é a verificação de fatos ligados ao patrimônio individualizado visando oferecer opinião, mediante questão proposta. Para tal opinião realizam-se exames, vistorias, indagações, investigações, avaliações, arbitramentos, em suma, todo e qualquer procedimento necessário à opinião”.

Slide 33

Já ORNELAS, expõe que:

“A perícia contábil inscreve-se em um dos gêneros de prova pericial, ou seja, é uma das provas técnicas à disposição das pessoas naturais ou jurídicas, e serve como meio de prova de determinados fatos contábeis ou de questões contábeis controvertidas”.

Slide 34

NBC TP 01 (R2) Perícia Contábil

“2. Perícia contábil constitui o conjunto de procedimentos técnico-científicos destinados a levar à instância decisória elementos de prova necessários a subsidiar à justa solução do litígio ou constatação de um fato, mediante laudo pericial contábil e/ou parecer pericial contábil, em conformidade com as normas jurídicas e profissionais, e a legislação específica no que for pertinente”.

Slide 35

As perícias contábeis são em diversas áreas, como:

  • Escrituração contábil de empresa privada e pública;
  • Questões fiscais de tributos federais, estaduais e municipais.
  • Lucro cessante, indenização, perdas e danos, etc;
  • Operações financeiras;
  • Avaliação de empresas;
  • Apuração de Haveres; e etc

Slide 36

Ok, mas quem pode realizar as perícias de Apuração de Haveres?

Slide 37

Decreto-Lei nº 9.295, de 27 de maio de 1946:

“Art. 25. São considerados trabalhos técnicos de contabilidade:

a) organização e execução de serviços de contabilidade em geral;

b ) escrituração dos livros de contabilidade obrigatórios, bem como de todos os necessários no conjunto da organização contábil e levantamento dos respectivos balanços e demonstrações;

c) perícias judiciais ou extrajudiciais, revisão de balanços e de contas em geral, verificação de haveres revisão permanente ou periódica de escritas [...]”

Slide 38

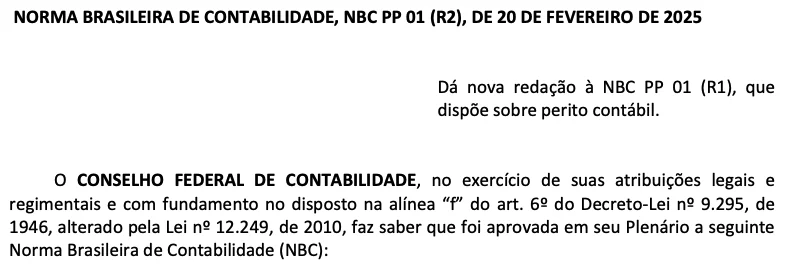
O perito contábil é o contador registrado em Conselho Regional de Contabilidade (CRC), que exerce a atividade pericial de forma pessoal, devendo ser profundo conhecedor devido a suas qualidades e experiências da matéria perecida, segundo a NBC PP 01 (R2) - PERITO CONTÁBIL.

Cabeçalho da NBC PP 01 (R2), de 20 de fevereiro de 2025, que dá nova redação à NBC PP 01 (R1) e dispõe sobre o perito contábil.abrir a imagem em tamanho real (abre em nova aba)

Slide 39

A sua habilitação como perito em Contabilidade poderá ser provada por intermédio de uma Certidão de Regularidade Profissional emitida pelos CRC´s.

Essa certidão deverá ser anexada no primeiro ato de sua manifestação e na apresentação do laudo pericial contábil ou parecer técnico-contábil para atender às exigências legais.

Slide 40

Como emitir a Certidão de Habilitação (Regularidade) Profissional pelo CRC?

Slide 42

Ratificando:

O exercício da perícia contábil é privativo do Bacharel em Ciências Contábeis registrado no CRC.

Slide 43NBC ITP 01Com que normas a ITP 01 conversa (Referências, em agrupamento didático)

PRERROGATIVA PROFISSIONAL
Quem pode fazer

  • Decreto-Lei nº 9.295/1946, art. 25, alínea "c"
  • Resolução CFC nº 1.640 (art. 3º, incisos I a V e VII): atribuições privativas

PERÍCIA CONTÁBIL
A perícia e o perito

  • NBC TP 01 - Perícia Contábil
  • NBC PP 01 - Perito Contábil
  • NBC PP 02 - Exame de Qualificação Técnica para Perito Contábil

ÉTICA E CONDUTA
Como o profissional se porta

  • NBC PG 01 - Código de Ética Profissional do Contador
  • NBC PG 12 - Educação Profissional Continuada
  • NBC PG 100 e NBC PG 300

TÉCNICA CONTÁBIL
Normas contábeis de apoio

  • NBC TG 900 - Entidades em Liquidação (contraponto)
  • CTG 2002 - Laudo de Avaliação Emitido por Contador
  • No corpo da norma: NBC TG 03 e Estrutura Conceitual

Atenção na leitura. O texto publicado cita a Resolução nº 1.640 como “de 2020”; a resolução é de 18/11/2021.

Fontes e anotações do slide 43

Fonte: NBC ITP 01 (CFC), de 13/11/2025, publicada no DOU de 28/11/2025, Seção 1, p. 419.

Referências (texto literal): Decreto-Lei nº 9.295, de 1946 (alínea "c" do art. 25) - Cria o Conselho Federal de Contabilidade, define as atribuições do contador e do guarda-livros, e dá outras providências; | NBC TP 01 - Perícia Contábil; | NBC PP 01 - Perito Contábil; | NBC PP 02 - Exame de Qualificação Técnica para Perito Contábil; | NBC PG 01 - Aprova a NBC PG 01 - Código de Ética Profissional do Contador; | NBC PG 12 - Educação Profissional Continuada; | NBC PG 100 - Cumprimento do Código, princípios fundamentais e da Estrutura Conceitual; | NBC PG 300 - Contadores que prestam serviços (contadores externos); | NBC TG 900 - Entidades em Liquidação; | CTG 2002 - Laudo de Avaliação Emitido por Contador; e | Resolução nº 1.640, de 2020 (art. 3º, incisos I, II, III, IV, V e VII) - Atribuições Privativas dos Profissionais de Contabilidade.

O agrupamento em quatro blocos é didático; a NBC TG 03 e a Estrutura Conceitual não estão na seção "Referências": aparecem nos itens 11 e 14.

Resolução CFC nº 1.640, de 18 de novembro de 2021 (DOU de 15/12/2021): dispõe sobre as prerrogativas profissionais de que trata o art. 25 do Decreto-Lei nº 9.295/1946. Fonte: https://www.in.gov.br/web/dou/-/resolucao-cfc-n-1.640-de-18-de-novembro-de-2021-367541982

Na página de normas de perícia do CFC, consultada em 16/11/2026, a norma geral aparece como NBC TP 01 (R2), DOU de 14/03/2025, ao lado da ITP 01 (DOU de 28/11/2025): https://cfc.org.br/tecnica/normas-brasileiras-de-contabilidade/nbc-tp-de-pericia/

Designações vigentes em 16/11/2026, pelas listas do site do CFC: NBC TP 01 (R2) e NBC PP 01 (R2), DOU de 14/03/2025; NBC PP 02 (R1), DOU de 19/05/2025; NBC PG 01, DOU de 14/02/2019; NBC PG 12 (R5), DOU de 16/12/2025; NBC PG 100 (R1) e NBC PG 300 (R1), DOU de 27/11/2019; NBC TG 03 (R3), DOU de 22/12/2016. A ITP 01 cita as normas sem o indicador de revisão.

A NBC TP 01 (R2) teve aviso de retificação no DOU de 16/09/2026 (item 58, alínea "e": a remissão ao item 22(e) passou a ser ao item 25(e)): https://www.in.gov.br/web/dou/-/aviso-de-retificacao-731988768

A NBC TG 900 consta das Referências, mas o corpo da norma só a cita no item 14, alínea "a", para distinguir a apuração de haveres dos processos de liquidação; as demonstrações seguem as normas das entidades em continuidade (item 14, alínea "b"). O ponto volta no Tip 05 (continuidade) e no Tip 08 (simulação x continuidade).

Slide 44

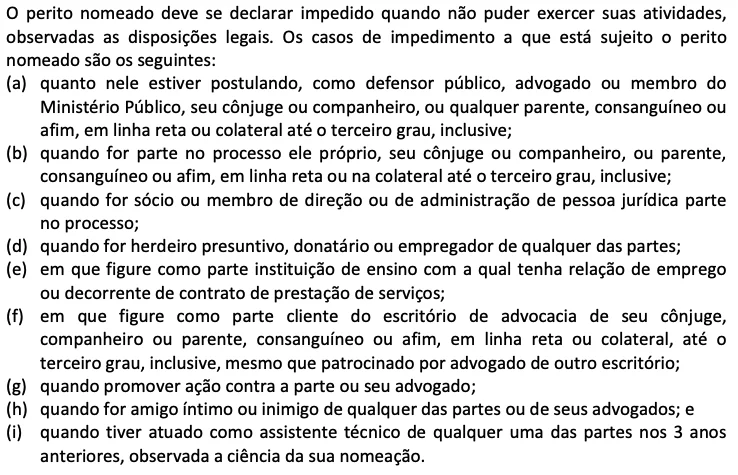
O IMPEDIMENTO caracteriza-se como a existência de circunstâncias objetivas e jurídicas que impedem o perito de atuar no caso, em razão de vínculos ou relações que possam comprometer sua imparcialidade. Trata-se de uma barreira legal que, se identificada, torna a participação do perito inaceitável no processo.

Slide 45

Trecho da NBC PP 01 com os casos de impedimento a que está sujeito o perito nomeado, alíneas (a) em diante.abrir a imagem em tamanho real (abre em nova aba)
Texto da imagem (transcrição)

O perito nomeado deve se declarar impedido quando não puder exercer suas atividades, observadas as disposições legais. Os casos de impedimento a que está sujeito o perito nomeado são os seguintes:

(a) quanto nele estiver postulando, como defensor público, advogado ou membro do Ministério Público, seu cônjuge ou companheiro, ou qualquer parente, consanguíneo ou afim, em linha reta ou colateral até o terceiro grau, inclusive;

(b) quando for parte no processo ele próprio, seu cônjuge ou companheiro, ou parente, consanguíneo ou afim, em linha reta ou na colateral até o terceiro grau, inclusive;

(c) quando for sócio ou membro de direção ou de administração de pessoa jurídica parte no processo;

(d) quando for herdeiro presuntivo, donatário ou empregador de qualquer das partes;

(e) em que figure como parte instituição de ensino com a qual tenha relação de emprego ou decorrente de contrato de prestação de serviços;

(f) em que figure como parte cliente do escritório de advocacia de seu cônjuge, companheiro ou parente, consanguíneo ou afim, em linha reta ou colateral, até o terceiro grau, inclusive, mesmo que patrocinado por advogado de outro escritório;

(g) quando promover ação contra a parte ou seu advogado;

(h) quando for amigo íntimo ou inimigo de qualquer das partes ou de seus advogados; e

(i) quando tiver atuado como assistente técnico de qualquer uma das partes nos 3 anos anteriores, observada a ciência da sua nomeação.

Slide 46

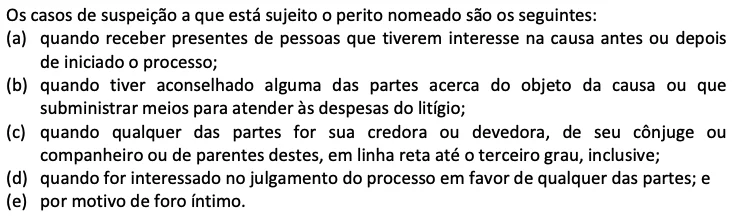
A SUSPEIÇÃO refere-se a situações em que, embora não haja um impedimento formal (ou seja, não se verificam os vínculos legalmente proibitivos), existem indícios, comportamentos ou atitudes que levantam dúvidas razoáveis sobre a imparcialidade do perito. Em outras palavras, é quando há razões para suspeitar que o perito possa atuar de forma tendenciosa ou favorecer uma das partes, mesmo que objetivamente não haja uma relação impeditiva.

Slide 47SUSPEIÇÃO

Trecho da NBC PP 01 com os casos de suspeição a que está sujeito o perito nomeado, alíneas (a) a (e).abrir a imagem em tamanho real (abre em nova aba)
Texto da imagem (transcrição)

Os casos de suspeição a que está sujeito o perito nomeado são os seguintes:

(a) quando receber presentes de pessoas que tiverem interesse na causa antes ou depois de iniciado o processo;

(b) quando tiver aconselhado alguma das partes acerca do objeto da causa ou que subministrar meios para atender às despesas do litígio;

(c) quando qualquer das partes for sua credora ou devedora, de seu cônjuge ou companheiro ou de parentes destes, em linha reta até o terceiro grau, inclusive;

(d) quando for interessado no julgamento do processo em favor de qualquer das partes; e

(e) por motivo de foro íntimo.

Slide 48

Traz a NBC PP 01 - PERITO CONTÁBIL

Perito é o contador detentor de conhecimento técnico e científico, regularmente registrado em Conselho Regional de Contabilidade e no Cadastro Nacional dos Peritos Contábeis (CNPC), que exerce a atividade pericial de forma pessoal ou por meio de órgão técnico ou científico, com as seguintes denominações

  • perito do juízo é o contador nomeado pelo Poder Judiciário para exercício da perícia contábil;
  • perito arbitral é o contador nomeado em arbitragem para exercício da perícia contábil;
  • perito oficial é o contador investido na função por lei e pertencente a órgão do Estado; e
  • assistente técnico é o contador indicado e contratado pela parte
Capítulo 2 de 3 Segurança

2. Do Assistente Técnico

Slides 49 a 59 do Tip 02, na ordem da apresentação.

Slide 49

Para auxiliar as partes nas questões técnicas, poderá haver o profissional denominado “assistente técnico”, também profissional, que acompanhará, avaliará e discutirá tecnicamente os trabalhos periciais e, em regra, deve ter formação acadêmica na mesma área do perito e também estar habilitado respectivo conselho profissional.

Slide 50

O assistente técnico NÃO é um auxiliar da Justiça, diferentemente do perito.

Apesar de atuar no processo, ele é de livre contratação das partes, inclusive sendo estas responsáveis por seus honorários, que nem constam dos autos. Já o perito normalmente é remunerado pela parte que solicita a perícia, sendo as custas ressarcidas a quem pagou, se for o caso, ao final, pelo vencido.

Slide 51

Esse profissional tem momento certo para se pronunciar nos autos e prazos a cumprir junto a quem o contratou (o advogado, que também tem prazos processuais a respeitar), não estando sujeito a impugnação e normas.

Slide 52

CÓDIGO PROCESSO CIVIL

“Art. 465 O juiz nomeará perito especializado no objeto da perícia e fixará de imediato o prazo para a entrega do laudo.

§ 1º Incumbe às partes, dentro de 15 (quinze) dias contados da intimação do despacho de nomeação do perito:

I - arguir o impedimento ou a suspeição do perito, se for o caso;

II - indicar assistente técnico; “

[…]

Este dispositivo garante o direito das partes de acompanhar o trabalho pericial, por meio da indicação de um assistente técnico, reforçando o contraditório e a ampla defesa.

Slide 53

CÓDIGO PROCESSO CIVIL

“Art. 466 O perito cumprirá escrupulosamente o encargo que lhe foi cometido, independentemente de termo de compromisso.

§ 1º Os assistentes técnicos são de confiança da parte e não estão sujeitos a impedimento ou suspeição.

§ 2º O perito deve assegurar aos assistentes das partes o acesso e o acompanhamento das diligências e dos exames que realizar, com prévia comunicação, comprovada nos autos, com antecedência mínima de 5 (cinco) dias.

Por serem indicados pela parte, os assistentes técnicos já representam, por definição, a confiança e os interesses específicos daquela parte. Assim, as regras de impedimento ou suspeição - concebidas para resguardar a imparcialidade na formação do laudo pericial - não se aplicam a eles, pois sua função não é elaborar um laudo que deva ter validade para o conjunto do processo, mas sim oferecer uma análise auxiliar..

Slide 54

O perito apresenta o laudo pericial e o assistente técnico apresenta o parecer técnico

Slide 55

O processo tem um perito nomeado pelo juiz e cada parte pode (fica a critério dos advogados) ter seu assistente técnico.

Assim, em um processo para o qual foi determinada perícia, vai existir um perito e, no mínimo, dois assistentes técnicos (ou mais se houver mais de um autor ou de um réu).

A presença do assistente técnico não é obrigatória nos autos.

Slide 56

Quanto a ausência do Assistente Técnico, não estariam os advogados exercendo uma função além de sua alçada, pois no caso de uma perícia contábil, por exemplo, teria o advogado o conhecimento e a competência de se manifestar sobre um trabalho técnico do perito?

Slide 57

O assistente técnico tem atuação mais abrangente:

  • auxiliar na elaboração da inicial do processo;
  • auxiliar o patrono da parte na elaboração de quesitos;
  • acompanhar os trabalhos do perito judicial,
  • Manifestar a discordância do Laudo Pericial, é elaborado o parecer técnico de divergência, que pode ser total ou parcial;
  • Elaborar os cálculos de liquidação de sentença após a prolação da decisão transitada em julgado, e etc.

Slide 58

Em resumo:

A grande diferença do trabalho do perito e do assistente técnico é que o primeiro tem que trabalhar com imparcialidade e é de confiança do magistrado, já o segundo tem que considerar o que é melhor para seu cliente, tendo a confiança deste.

Slide 59NBC ITP 01A norma também alcança o parecer técnico (itens 3 e 15)

ITEM 3
Quem deve adotar a ITP 01

“Esta Interpretação deve ser adotada por todos os profissionais e empresas contábeis, independentemente da forma processual na qual se insere a apuração de haveres, observadas as exigências da legislação e de outras normas aplicáveis, se houver.”

ITEM 15
Laudo e parecer

“O laudo pericial contábil e o parecer técnico contábil, para fins de apuração de haveres, devem seguir as mesmas delimitações expostas na NBC TP 01.”

LIÇÃO PERICIAL

Não estar sujeito a impedimento ou suspeição (CPC, art. 466, § 1º) não é estar fora das normas técnicas: a ITP 01 vale para todos os profissionais contábeis (item 3), e o parecer técnico contábil segue as delimitações da NBC TP 01 (item 15).

PARA DEBATE

A norma não usa a expressão assistente técnico: fala em perito contábil “nomeado ou contratado” (item 10). O assistente indicado pela parte cabe nessa expressão?

Fontes e anotações do slide 59

Fonte: NBC ITP 01 (CFC), de 13/11/2025, publicada no DOU de 28/11/2025, Seção 1, p. 419.

Item 3 (texto literal): Esta Interpretação deve ser adotada por todos os profissionais e empresas contábeis, independentemente da forma processual na qual se insere a apuração de haveres, observadas as exigências da legislação e de outras normas aplicáveis, se houver.

Item 15 (texto literal): O laudo pericial contábil e o parecer técnico contábil, para fins de apuração de haveres, devem seguir as mesmas delimitações expostas na NBC TP 01.

Item 10 (texto literal): O perito contábil nomeado ou contratado deverá seguir o método estabelecido em instrumento contratual, decisão judicial ou deliberação específica. Na ausência de definição expressa, deverá adotar o balanço de determinação como método na apuração dos haveres. Caso não seja possível aplicar o método indicado no item 9, o perito contábil deverá justificar e fundamentar a escolha do método adotado, considerando as características do objeto, em conformidade com as diretrizes estabelecidas na NBC TP 01.

CPC, art. 466, § 1º (texto literal): “Os assistentes técnicos são de confiança da parte e não estão sujeitos a impedimento ou suspeição.”

Ponte com o slide deste Tip que descreve o assistente técnico como não sujeito "a impugnação e normas": a ITP 01 deve ser adotada por todos os profissionais e empresas contábeis (item 3), e o parecer técnico contábil segue as mesmas delimitações da NBC TP 01 (item 15).

Leitura didática: a norma não diz que "contratado" é o assistente técnico; a expressão também alcança o perito da via extrajudicial (item 5). O apoio é a NBC PP 01, reproduzida no slide deste Tip que define o assistente técnico como o contador indicado e contratado pela parte.

Precisão de texto: o título da seção fala em PARECER PERICIAL CONTÁBIL e o item 15, em “parecer técnico contábil”.

Capítulo 3 de 3 Sabedoria

3. Continuar o curso

Os atalhos para seguir no curso e os nove Tips, com este em destaque.